Portabilidade de previdência privada: regras e como fazer
Entenda a portabilidade de previdência privada, as regras para PGBL e VGBL, carências e o prazo tributário antes de trocar de plano com segurança hoje.
Resposta rápida
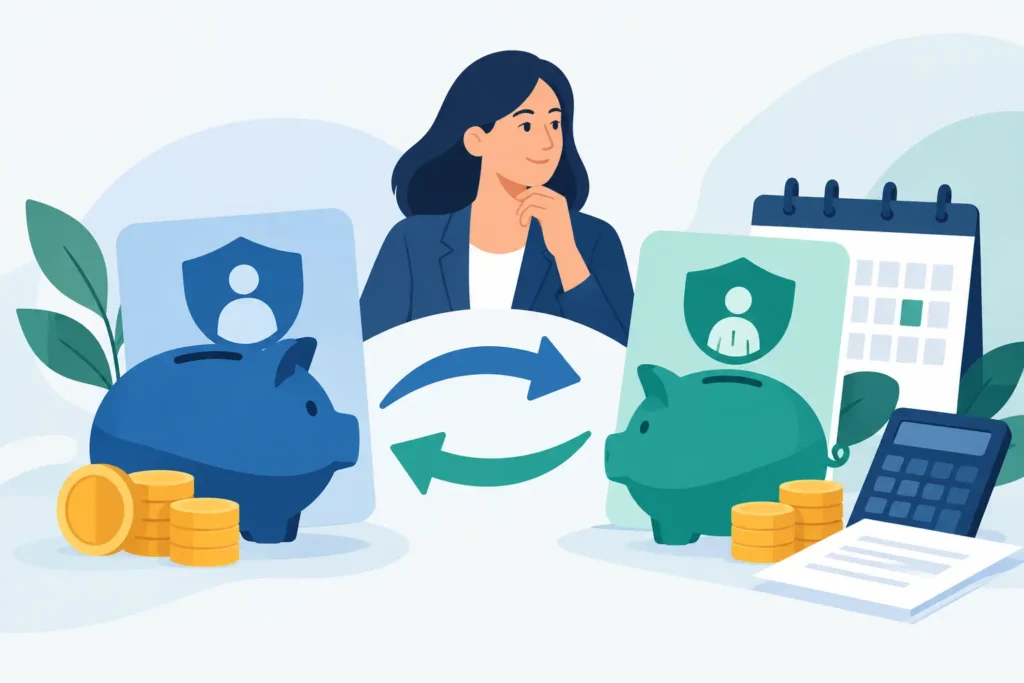
A portabilidade de previdência privada permite transferir o saldo de um plano para outro sem resgatar o dinheiro e sem incidência de Imposto de Renda pela transferência. É possível portar PGBL para PGBL ou VGBL para VGBL, respeitando a carência e as regras do plano. Não é possível converter PGBL em VGBL por esse caminho.
Para pessoas físicas, empresários e executivos, a decisão deve considerar custos, fundos, prazo de investimento e proteção familiar. Trocar de instituição pode melhorar a estrutura do plano, mas não garante maior rentabilidade. Antes de transferir, compare as condições e confirme a preservação do histórico dos aportes.
O que é portabilidade de previdência privada
A portabilidade é a transferência dos recursos acumulados de um plano de previdência para outro, sem resgate do dinheiro pelo participante. Em vez de o saldo passar pela conta bancária e sofrer a tributação aplicável ao resgate, ele é enviado diretamente da instituição de origem para a instituição de destino.
Essa distinção importa. Resgatar para reaplicar pode antecipar imposto, interromper estratégias de longo prazo e criar risco de uso inadequado do capital. A portabilidade, quando feita dentro das regras, preserva a natureza previdenciária do recurso.
O processo normalmente começa na instituição que receberá o saldo. Ela coleta os dados do plano de origem, formaliza a proposta e solicita a transferência. O participante deve acompanhar o pedido, conferir os valores e guardar os documentos da operação. Não trate essa etapa como burocracia menor: nome do plano, modalidade, regime tributário e datas de contribuição precisam estar consistentes.
Regras para transferir PGBL ou VGBL entre instituições
A primeira regra é objetiva: a portabilidade deve respeitar a modalidade do plano. PGBL transfere para PGBL. VGBL transfere para VGBL. Não é possível usar a portabilidade para converter um tipo no outro.
A razão está na tributação. No PGBL, quem faz a declaração completa de Imposto de Renda e contribui para a previdência oficial pode deduzir aportes até o limite legal de 12% dos rendimentos tributáveis. Em um resgate ou recebimento de renda, a tributação recai sobre o valor total recebido.
No VGBL, não há essa dedução na declaração anual. Em contrapartida, a incidência tributária recai apenas sobre os rendimentos no momento do resgate ou do recebimento da renda. Para empresários que recebem pró-labore, distribuição de lucros, rendimentos de investimentos e receitas de naturezas diferentes, essa escolha exige leitura individual da declaração e da origem da renda. Não existe modalidade universalmente melhor.
Também é necessário observar se o plano de destino aceita o perfil do plano de origem e se mantém as características necessárias para a estratégia sucessória e tributária do titular. Uma oferta comercial com taxa aparentemente menor não compensa uma estrutura incompatível com o objetivo patrimonial.
O que não muda com a transferência
A portabilidade não transforma PGBL em VGBL, não cria uma nova dedução fiscal e não apaga obrigações de declaração. Tampouco deve ser tratada como mecanismo automático para trocar livremente o regime de tributação.
O regime progressivo ou regressivo exige conferência específica. A tabela progressiva segue a lógica de ajuste na declaração anual, conforme as regras aplicáveis aos rendimentos. A regressiva reduz a alíquota conforme o tempo de permanência dos recursos, podendo chegar a 10% para valores mantidos por mais de dez anos. A Lei nº 14.803/2024 passou a permitir a escolha do regime até o requerimento do benefício ou do primeiro resgate. Quem já realizou uma escolha ou recebeu valores precisa verificar seu enquadramento: a portabilidade, por si só, não autoriza alternar livremente entre os regimes.
Qual é a carência para fazer a portabilidade?
Carência é o período em que determinadas movimentações ficam limitadas pelo regulamento do plano. Ela pode afetar a primeira portabilidade, aportes recentes, resgates e a contratação de coberturas adicionais. Confira o contrato e o regulamento, que devem respeitar a regulamentação aplicável, e peça confirmação por escrito à instituição.
Em previdência aberta, há prazos mínimos regulatórios e condições contratuais que podem variar conforme o produto e a movimentação. Por isso, solicite por escrito a data a partir da qual o saldo está elegível à portabilidade, se há parcelas com restrição e qual será o prazo estimado de liquidação da transferência.
Há um risco prático pouco discutido: planejar a troca perto de uma necessidade de caixa. Embora a portabilidade não seja resgate, o recurso fica em trânsito e pode haver etapas de validação cadastral. Para um empresário que usa a reserva pessoal como proteção em cenários de volatilidade empresarial, esse timing precisa entrar no controle de risco.
Quanto tempo demora a transferência?
A carência determina quando você pode solicitar a portabilidade; o prazo operacional corresponde ao processamento do pedido. São coisas diferentes. Confirme com a instituição de destino o prazo aplicável ao seu plano, quando começa a contagem e como acompanhar eventuais pendências. Não conte com o saldo para uma necessidade imediata de caixa durante o processo.
A portabilidade preserva o prazo tributário?
Este é o ponto mais sensível para quem optou pela tributação regressiva. Em uma portabilidade correta, o prazo de acumulação tributária não deve ser reiniciado. As datas dos aportes são preservadas para fins de enquadramento nas alíquotas regressivas, desde que a transferência ocorra dentro das regras de portabilidade.
Na prática, isso significa que um recurso próximo de completar uma faixa de tributação mais favorável não deveria perder seu histórico apenas porque mudou de instituição. Ainda assim, não aceite essa premissa sem evidência documental. Peça à entidade de origem o extrato com o histórico de contribuições, datas de aporte e regime tributário. Peça à instituição de destino confirmação de que receberá e registrará essas informações.
As regras de 2025 estabeleceram o envio das informações do prazo de acumulação da origem ao destino em todos os casos de portabilidade. Isso é relevante inclusive quando a escolha tributária ainda não foi feita. Guarde os extratos e confira o registro recebido: informações incompletas podem gerar divergências no cálculo futuro do imposto.
O que conferir antes de assinar
Antes de pedir a portabilidade, compare o plano atual e o novo em uma mesma base. Avalie a taxa de administração dos fundos, a política de investimento, o histórico e a consistência da gestão, os custos de carregamento eventualmente previstos, as opções de renda, os beneficiários indicados e a qualidade do atendimento.
Também observe a composição da carteira. Um fundo com taxa baixa pode ter risco de crédito, concentração ou prazo de liquidez incompatíveis com sua estratégia. Da mesma forma, um fundo de bom desempenho passado não garante resultado futuro. O ponto é verificar se o mandato de investimento faz sentido para o horizonte do recurso.
Se houver cobertura de risco, como pecúlio ou proteção por morte, a análise deve ser ainda mais cuidadosa. Esses benefícios podem não acompanhar a portabilidade da mesma forma que o saldo financeiro. Em alguns casos, uma troca mal estruturada reduz proteção familiar sem que o participante perceba.
Quando vale a pena trocar de plano
A portabilidade tende a fazer sentido quando o plano atual cobra custos que comprometem a rentabilidade líquida, oferece poucos fundos, tem gestão inconsistente ou não entrega suporte compatível com o patrimônio investido. Também pode ser estratégica para consolidar a visão patrimonial em uma instituição mais adequada, desde que a concentração não aumente riscos desnecessários.
Ela não vale a pena apenas porque um gerente ofereceu uma rentabilidade recente superior ou porque uma campanha promete taxa promocional. Avalie o custo permanente, não somente o incentivo inicial. Uma diferença anual aparentemente pequena na taxa de administração pode ter impacto expressivo ao longo de dez ou vinte anos, mas isso não autoriza ignorar qualidade de gestão, tributação e liquidez.
Outro caso em que a cautela é necessária ocorre quando os recursos já estão muito próximos de uma decisão de resgate, conversão em renda ou sucessão. Nessa fase, o ganho potencial de migrar pode ser menor do que a complexidade operacional e o risco de erro documental. Cada decisão depende do saldo, da idade dos aportes, do regime tributário, da finalidade do dinheiro e da estrutura familiar e empresarial do titular.
Como fazer portabilidade de previdência privada: passo a passo
- Reúna os dados do plano atual. Tenha o extrato, identificação da entidade e do plano, modalidade PGBL ou VGBL, regime tributário quando já escolhido, regulamento e histórico de contribuições.
- Compare o destino. Confira custos, fundos, riscos, opções de renda e condições contratuais. A menor taxa isolada não define o melhor plano.
- Valide a elegibilidade. Confirme a carência, eventuais restrições e se a transferência será total ou parcial. A possibilidade de portar parte do saldo deve ser conferida conforme as regras aplicáveis.
- Formalize o pedido. Procure a instituição de destino e siga o procedimento indicado. Os documentos pessoais e cadastrais exigidos podem variar; preencha os dados do plano de origem com atenção.
- Acompanhe e confira. Guarde o protocolo, verifique o saldo efetivamente recebido, os fundos escolhidos e o histórico tributário. O dinheiro deve ser transferido entre as entidades, não resgatado para sua conta para depois reaplicar.
Quais documentos e informações separar?
Além dos documentos de identificação e cadastro solicitados pela instituição, organize número do plano ou certificado, entidade de origem, extrato atualizado, modalidade, regime tributário quando definido e dados dos aportes. Não trate essa lista como exigência universal: solicite o checklist específico do destino.
Como decidir se a troca compensa
Comece reunindo o regulamento, o extrato detalhado, a tabela de custos, o regime tributário e o histórico de aportes do plano atual. Em seguida, solicite a mesma documentação do plano de destino e compare o que efetivamente muda. Não compare apenas taxa de administração. Compare arquitetura de investimento, prazo, tributação, proteção e governança.
Depois, valide a carência aplicável e a preservação dos prazos de acumulação, principalmente na tabela regressiva. Formalize perguntas relevantes por canais que gerem registro. Se houver patrimônio expressivo, sucessão planejada ou integração com uma estratégia de proteção patrimonial, a revisão com contador e especialista independente reduz a chance de uma economia aparente gerar custo futuro.
Patrimônio não deve permanecer em um contrato ruim por inércia. Mas também não deve migrar por impulso. A decisão certa vem antes do formulário de transferência: primeiro se testa a estrutura, depois se move o dinheiro.
Perguntas frequentes sobre portabilidade de previdência
Posso transferir apenas parte do saldo?
A portabilidade pode ser total ou parcial durante a fase de acumulação, respeitadas a carência e as condições do regulamento. Confirme também eventuais limites e o que acontecerá com o plano de origem.
Preciso resgatar para mudar de banco?
Não. A portabilidade transfere os recursos diretamente entre as entidades. Resgatar e reaplicar é outra operação e pode gerar tributação e uma nova contagem para os recursos reaplicados.
Posso portar PGBL para VGBL?
Não. A transferência deve manter a modalidade: PGBL para PGBL e VGBL para VGBL. A portabilidade também não gera uma nova dedução fiscal sobre o saldo transferido.
A portabilidade tem custos?
Não há Imposto de Renda pela portabilidade. Confira, porém, eventuais condições de carregamento previstas no plano de origem e as taxas do plano de destino. Não confunda ausência de tributação na transferência com um plano sem custos.
A mudança garante um rendimento melhor?
Não. Ela permite escolher outra estrutura de investimento, mas os resultados dependem dos fundos, dos riscos, dos custos e das condições de mercado. Compare planos compatíveis com seu objetivo e horizonte.
Christian Roos
Quer estruturar o crédito da sua empresa?
Converse diretamente com Christian Roos e descubra como acessar as melhores condições do mercado.
Falar com Christian