O que é alienação fiduciária e como afeta a empresa
Entenda o que é alienação fiduciária, como funciona a garantia, seus riscos e quando ela reduz o custo do crédito empresarial no Brasil.
Resposta rápida
Uma garantia mal dimensionada pode custar mais do que os juros. Entender o que é alienação fiduciária é indispensável antes de vincular imóveis, veículos, máquinas ou outros ativos a uma operação de crédito. Ela pode reduzir taxas e ampliar prazos. Mas também cria uma regra objetiva: em caso de inadimplência, o credor tem instrumentos mais rápidos para recuperar o bem.
Não é sobre conseguir crédito a qualquer preço. É sobre avaliar se o custo financeiro menor compensa o nível de exposição patrimonial assumido pela empresa e por seus sócios.
O que é alienação fiduciária?
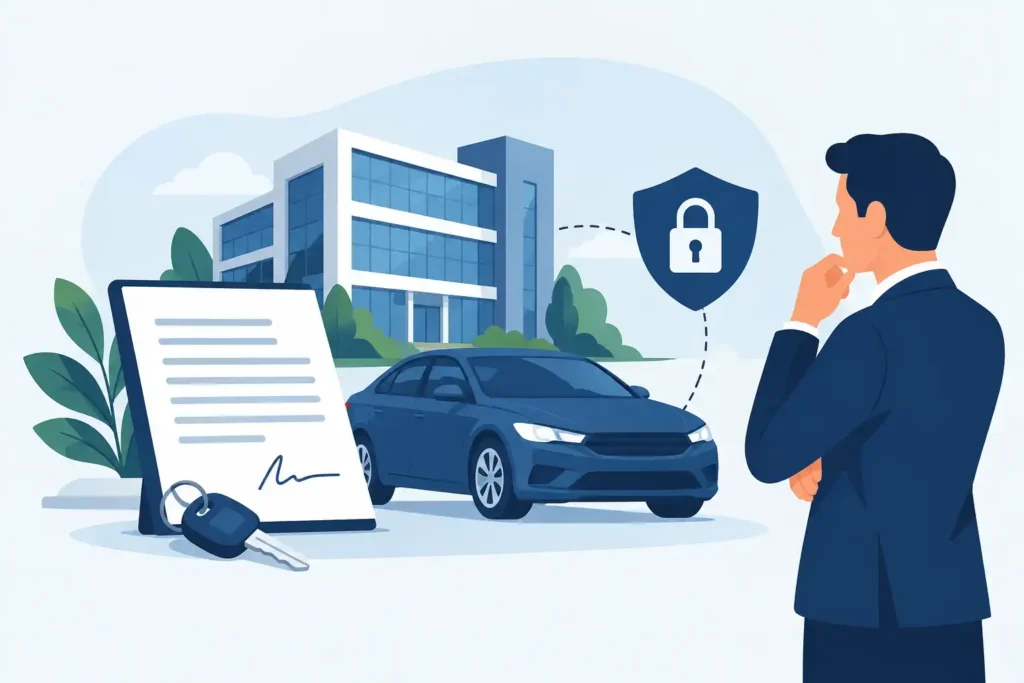
Alienação fiduciária é uma modalidade de garantia na qual a propriedade de um bem é transferida ao credor, de forma resolúvel, até a quitação integral da dívida. A empresa devedora continua usando o ativo na operação, mas não detém sua propriedade plena enquanto houver saldo devedor.
Na prática, uma indústria pode financiar uma máquina e mantê-la em produção. Um grupo empresarial pode obter recursos com garantia de um imóvel comercial e continuar ocupando ou locando esse imóvel. O bem permanece na posse direta do devedor, enquanto o credor fica com a propriedade fiduciária, ou indireta, como proteção da operação.
Depois da quitação, a propriedade plena retorna ao devedor e a garantia deve ser baixada nos registros aplicáveis. Se houver inadimplência, entretanto, o credor pode iniciar o procedimento de consolidação ou retomada previsto para aquele tipo de bem e contrato.
Essa estrutura é diferente de uma simples promessa de pagamento. O ativo já está juridicamente vinculado à dívida desde a contratação. Por isso, a garantia fiduciária costuma receber tratamento mais favorável pelas instituições financeiras na formação de taxa, prazo e limite de crédito.
Por que essa garantia reduz o custo do crédito?
Todo crédito tem preço de risco. Quando uma empresa pede recursos sem garantia real, o banco precifica a capacidade de pagamento, o histórico, o setor, a concentração de clientes, a alavancagem e as incertezas do fluxo de caixa. Com uma garantia fiduciária adequada, parte desse risco passa a estar coberta por um ativo de execução mais objetiva.
Isso pode gerar taxa menor, prazo mais longo ou maior percentual financiado. Pode também viabilizar uma operação que não seria aprovada apenas com análise de balanço e faturamento. Porém, há um limite importante: garantia não corrige uma operação mal estruturada.
Uma empresa pode oferecer um imóvel de alto valor e, ainda assim, contratar uma linha inadequada para sua necessidade. Usar um ativo estratégico para cobrir capital de giro recorrente, por exemplo, merece atenção. Se a necessidade de caixa é permanente, o problema pode estar no ciclo financeiro, na margem, no prazo concedido aos clientes ou na concentração de recebíveis. A garantia apenas torna a captação possível. Não resolve a origem da pressão de caixa.
Quais bens podem ser dados em alienação fiduciária?
Imóveis e veículos são os exemplos mais conhecidos, mas a estrutura pode envolver outros ativos, conforme a natureza da operação, o credor e a legislação aplicável. Máquinas, equipamentos e determinados bens móveis podem servir de garantia fiduciária quando houver identificação, registro e condições contratuais compatíveis.
Em operações empresariais, também é comum ouvir sobre recebíveis dados como garantia. Aqui, a precisão técnica importa. Quando a empresa transfere direitos de crédito a um financiador como proteção de uma dívida, a estrutura tende a ser chamada de cessão fiduciária de recebíveis, e não alienação fiduciária do bem físico.
A diferença não é apenas de nome. Recebíveis exigem análise da qualidade dos sacados, concentração da carteira, prazos médios, histórico de inadimplência, possibilidade de contestação comercial e regras de substituição de garantia. Um contrato com recebíveis frágeis pode limitar o caixa exatamente quando a empresa mais precisa dele.
Nos imóveis, a garantia costuma ser formalizada no cartório de registro de imóveis. Nos veículos, há registro nos sistemas e documentos próprios. Para bens móveis e direitos creditórios, o mecanismo de formalização varia conforme o ativo e o desenho jurídico da operação. Sem registro ou constituição adequada, a garantia pode perder eficácia ou gerar disputa desnecessária.
O que acontece se a empresa não pagar?
A alienação fiduciária não significa que o credor toma automaticamente o bem no primeiro atraso. Contrato, legislação e tipo de ativo definem notificações, prazos de regularização e procedimentos de execução. Ainda assim, é uma garantia mais sensível do que muitos empresários imaginam.
Nos imóveis, a inadimplência pode levar à constituição em mora, à consolidação da propriedade em nome do credor e à realização de leilões, observados os requisitos legais. Em veículos e certos bens móveis, a recuperação pode ocorrer por medidas próprias, incluindo busca e apreensão quando cabível. O tempo e o rito variam, mas o risco patrimonial é concreto.
Também é preciso observar o efeito operacional. A perda de uma máquina pode interromper produção. A restrição sobre um veículo pode afetar logística. A execução de um imóvel pode comprometer sede, centro de distribuição ou uma fonte de renda de aluguel. O ativo oferecido não deve ser analisado só pelo valor de mercado. Ele precisa ser avaliado por sua função dentro da empresa.
Outro ponto crítico: a venda do bem não encerra necessariamente toda a exposição. Dependendo do contrato, do resultado da venda, de encargos e de outras obrigações assumidas, pode haver saldo remanescente a discutir ou pagar. A leitura da cláusula de vencimento antecipado, das multas, dos encargos de mora e das garantias adicionais é obrigatória.
Alienação fiduciária, hipoteca e penhor: qual é a diferença?
A hipoteca também pode recair sobre imóveis, mas, em termos gerais, o devedor mantém a propriedade do bem e o credor tem um direito real de garantia. Na alienação fiduciária, a propriedade fiduciária fica com o credor até a liquidação da obrigação. Essa diferença costuma tornar a execução fiduciária mais atraente para quem empresta e, por consequência, potencialmente mais competitiva em custo para quem toma crédito.
O penhor, por sua vez, é associado a bens móveis e pode envolver, conforme o caso, posse ou registro. Cada modalidade tem requisitos, efeitos e procedimentos próprios. Não existe uma garantia universalmente superior. Existe uma garantia adequada ao ativo, ao prazo, ao objetivo do crédito e à capacidade de pagamento.
Para uma aquisição de imóvel produtivo com horizonte de longo prazo, a alienação fiduciária pode fazer sentido. Para reforço de caixa de curto prazo, travar um patrimônio essencial por vários anos pode ser desproporcional. A decisão certa vem antes do contrato errado.
O que avaliar antes de aceitar a garantia fiduciária
A taxa anunciada não é o único critério. Uma avaliação responsável compara o custo efetivo total, o prazo de amortização, a carência, os indexadores, as tarifas, os seguros exigidos e as condições para liquidação antecipada. Também verifica se o valor liberado justifica a imobilização do ativo e se há covenants financeiros ou obrigações que possam antecipar o vencimento da dívida.
A relação entre valor do bem e crédito liberado merece atenção. Bancos aplicam margens de segurança e podem financiar apenas uma parcela do valor de avaliação. Além disso, a avaliação bancária nem sempre coincide com o preço que o empresário enxerga no mercado. Um imóvel avaliado abaixo da expectativa pode resultar em pouco recurso e muita exposição patrimonial.
É essencial mapear ainda se o bem já possui ônus, se pertence à empresa ou aos sócios, se há coproprietários, restrições societárias ou riscos fiscais e sucessórios. Oferecer um imóvel de sócio como garantia de uma dívida empresarial mistura patrimônio pessoal e risco operacional. Às vezes é necessário. Nunca deve ser automático.
Antes da assinatura, a empresa precisa responder a uma pergunta simples e dura: se a receita cair por três meses, a parcela continuará cabendo no caixa? A garantia protege o credor. A previsão de fluxo de caixa protege a empresa.
Quando a alienação fiduciária faz sentido para a empresa
A modalidade tende a ser mais racional quando financia um investimento que gera retorno mensurável e compatível com a dívida. Comprar equipamento para elevar capacidade produtiva, adquirir imóvel operacional, renovar frota ou trocar uma dívida cara por outra mais barata são situações que podem justificar a estrutura, desde que haja projeção conservadora de pagamento.
Ela também pode ser útil em uma reorganização financeira. Uma empresa com crédito rotativo caro, prazos curtos e pressão sobre o capital de giro pode usar um ativo bem escolhido para alongar obrigações e reduzir despesas financeiras. Mas alongar passivo sem corrigir a geração de caixa apenas adia o problema.
O melhor desenho pode incluir uma combinação de linhas: recebíveis para necessidades sazonais, crédito com garantia para investimentos de prazo maior e recursos próprios para a parcela de risco que não deve ser financiada. Arquitetura financeira é isso: cada fonte de capital com uma função clara, e não uma garantia valiosa colocada à disposição da primeira proposta bancária.
Antes de vincular patrimônio, compare condições de mercado e teste cenários de estresse. A Christian Roos estrutura essa conversa a partir do caixa, da tributação, das garantias disponíveis e do risco real da empresa. O objetivo não é aprovar uma operação. É preservar a capacidade de crescer depois dela.
Quer estruturar o crédito da sua empresa?
Converse diretamente com Christian Roos e descubra como acessar as melhores condições do mercado.
Falar com Christian