Risco sacado compensa mesmo para empresas?
Risco sacado compensa quando reduz pressão sobre o caixa sem transferir custos e riscos invisíveis à operação. Veja como decidir com método e critério.
Resposta rápida
Quando o fornecedor pede prazo menor e o caixa precisa sustentar compras, a pergunta aparece com urgência: risco sacado compensa? A resposta não está na facilidade de aprovação nem na taxa anunciada isoladamente. Está no efeito total da operação sobre capital de giro, margem, relacionamento com a cadeia de fornecedores e endividamento da empresa.
O risco sacado pode ser uma ferramenta eficiente para organizar pagamentos e dar liquidez à cadeia. Também pode mascarar uma dependência cara de financiamento de curto prazo. A diferença está na estrutura contratada antes da primeira duplicata ser antecipada.
O que é risco sacado na prática
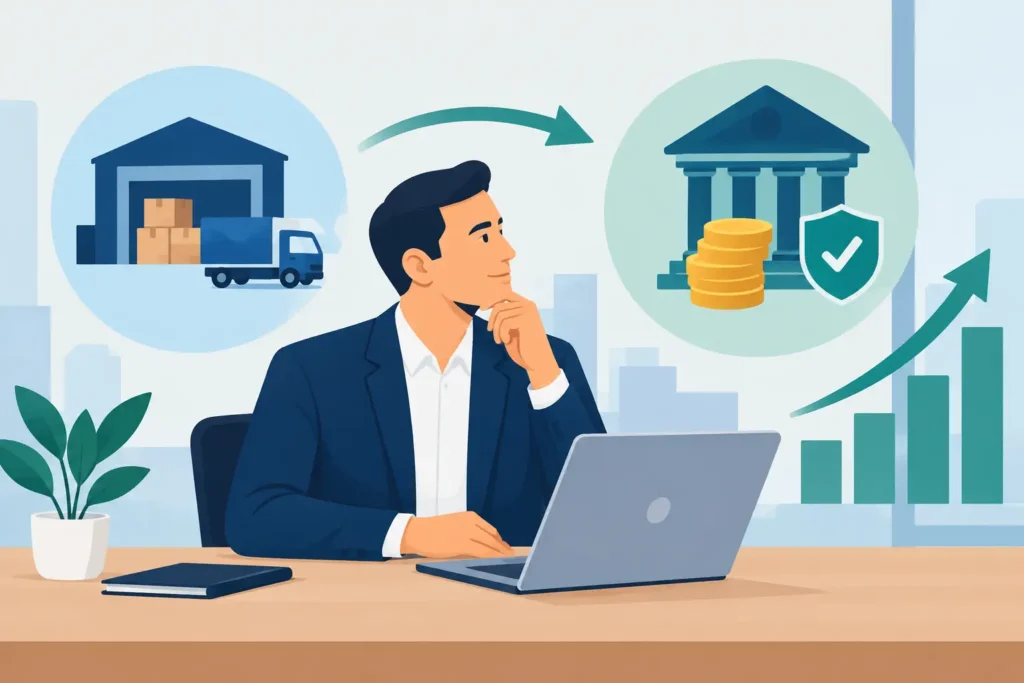
No risco sacado, uma instituição financeira antecipa ao fornecedor o valor de uma venda que ele tem a receber da empresa compradora. O fornecedor recebe antes do vencimento, com desconto financeiro. A empresa compradora quita a obrigação com o banco ou instituição na data negociada.
Na lógica operacional, a empresa preserva prazo de pagamento e o fornecedor ganha opção de liquidez. A análise de crédito costuma se concentrar principalmente no sacado, isto é, na empresa compradora. Por isso, fornecedores menores podem acessar antecipação em condições melhores do que conseguiriam por conta própria.
Essa conveniência, porém, não elimina o custo. Ele apenas muda de lugar. Em alguns programas, o fornecedor arca com o desconto. Em outros, a compradora subsidia parte ou a totalidade da operação. Há ainda modelos com tarifas, obrigações mínimas de volume, encargos por atraso e cláusulas que alteram completamente o custo efetivo.
Não é sobre conseguir prazo. É sobre saber quanto esse prazo custa e quais riscos ele cria.
Quando o risco sacado compensa
O risco sacado tende a fazer sentido quando resolve um problema financeiro específico sem deteriorar a arquitetura financeira da empresa. Por exemplo, uma indústria em crescimento pode negociar prazo de 90 dias para pagar insumos estratégicos, enquanto oferece ao fornecedor a possibilidade de receber em poucos dias. Se essa extensão reduz a necessidade de usar uma linha de capital de giro mais cara, há ganho econômico mensurável.
Também pode haver valor na estabilidade da cadeia. Fornecedores críticos, especialmente pequenos e médios, enfrentam limitações de crédito e oscilação de caixa. Ao oferecer uma alternativa de antecipação baseada no risco da compradora, a empresa melhora sua capacidade de negociação comercial, reduz risco de ruptura de abastecimento e pode preservar condições de compra relevantes.
O benefício é maior quando três fatores se alinham: o prazo adicional é real, o custo total é inferior às alternativas disponíveis e o fornecedor adere de forma voluntária. Se o prazo de pagamento não melhora, mas o programa transfere custos para a cadeia, a operação deixa de ser uma solução financeira e passa a ser apenas uma pressão comercial disfarçada.
Compare com a alternativa correta
A comparação não deve ser feita apenas com a taxa de antecipação oferecida ao fornecedor. A pergunta relevante é: qual fonte de recursos a empresa deixaria de usar se não tivesse o risco sacado?
Se a alternativa for utilizar cheque especial empresarial, conta garantida ou capital de giro de curto prazo em condições elevadas, o risco sacado pode reduzir custo e dar previsibilidade. Se a empresa possui recebíveis líquidos, caixa aplicado ou acesso a linhas com garantia e prazo mais adequado, o programa pode ser mais caro do que parece.
A análise precisa considerar CET, tarifas, IOF quando aplicável, prazo médio, custo de manutenção de limites e eventuais descontos comerciais perdidos. Um desconto de 2% por pagamento antecipado ao fornecedor pode ser mais vantajoso do que financiar 90 dias. Mas isso exige transformar percentuais aparentemente pequenos em custo anual equivalente e confrontá-los com as alternativas reais da empresa.
Onde está o risco que muitos contratos escondem
O primeiro risco é transformar uma ferramenta de fornecedores em endividamento recorrente. Quando o programa deixa de atender picos de compra ou sazonalidades e passa a financiar permanentemente o ciclo operacional, a empresa perde margem de manobra. Qualquer redução de limite, mudança de taxa ou reavaliação de crédito pode afetar pagamentos essenciais.
O segundo risco está na concentração. Depender de uma única instituição para financiar uma parcela relevante dos fornecedores cria exposição semelhante à dependência de um único banco para capital de giro. Condições de mercado mudam. Limites também. A operação precisa ter alternativas previamente mapeadas.
O terceiro é comercial. Fornecedores podem aceitar antecipar por necessidade, mas repassar o custo ao preço, reduzir prioridade de entrega ou abandonar a relação em uma renegociação futura. O aparente ganho de caixa da compradora pode voltar como aumento de custo de mercadoria, menor qualidade de serviço ou fragilidade na cadeia.
Há ainda o risco contratual e contábil. Prazos excessivamente alongados, alterações relevantes nas condições originais de compra e obrigações assumidas com a instituição podem exigir avaliação cuidadosa da natureza financeira da operação. A empresa deve alinhar financeiro, contabilidade, jurídico e auditoria, quando houver, antes de escalar o programa. Crédito mal classificado compromete indicadores e torna negociações futuras mais difíceis.
Risco sacado compensa se a taxa for baixa?
Não necessariamente. Taxa baixa não significa custo baixo para a empresa nem estrutura saudável para a cadeia. Uma taxa competitiva pode vir acompanhada de exigência de exclusividade, cessão de dados, concentração de pagamentos, garantias corporativas, vencimento antecipado ou redução de limite em caso de piora de indicadores.
Além disso, o custo pode estar embutido no preço negociado pelo fornecedor. Se ele recebe menos pela antecipação, mas não tem alternativa, provavelmente reajustará sua proposta comercial na próxima rodada. A empresa precisa olhar o custo consolidado de aquisição, e não apenas a despesa financeira que aparece em uma linha do demonstrativo.
A decisão correta exige uma conta simples, mas completa: economia gerada pelo prazo adicional, custo financeiro direto e indireto, impacto sobre descontos comerciais, efeito no preço dos fornecedores e exposição a uma eventual redução de limite. Se o saldo não for claramente positivo, a operação não deve ser tratada como benefício automático.
Como estruturar a decisão antes de contratar
Comece pelo ciclo financeiro. Mapeie prazo médio de compras, produção, estoque, faturamento, recebimento e pagamento. O risco sacado só deve ocupar o espaço em que há descasamento real de caixa. Usá-lo para cobrir uma operação estruturalmente deficitária apenas posterga o problema.
Depois, segmente fornecedores. Nem todos precisam da mesma solução. Fornecedores estratégicos, com alto impacto operacional ou pouca capacidade de crédito, podem justificar um programa dedicado. Grandes fornecedores com acesso próprio ao mercado talvez prefiram negociar desconto, prazo ou condições diretamente. Obrigar adesão reduz poder de negociação e tende a elevar custo oculto.
Em seguida, compare propostas de mais de uma instituição. Avalie taxa por faixa de prazo, prazo de liquidação, regras de elegibilidade, limites, tarifas, encargos de atraso, integração operacional e cláusulas de saída. A taxa nominal é apenas a porta de entrada. O contrato define o risco.
Por fim, estabeleça governança. Defina limite máximo de utilização, fornecedores elegíveis, responsáveis por aprovação, periodicidade de revisão e indicadores de acompanhamento. O volume financiado deve ser monitorado ao lado de dívida bancária, recebíveis antecipados, garantias prestadas e compromissos de curto prazo. Sem visão consolidada, a empresa pode acreditar que preservou caixa quando apenas ampliou sua alavancagem.
O erro de usar risco sacado como solução de urgência
Urgência é o ambiente ideal para contratos caros. Quando pagamentos vencem e fornecedores ameaçam suspender entregas, a empresa tende a aceitar o primeiro limite disponível. O programa entra como paliativo e, meses depois, torna-se rotina sem comparação de mercado ou revisão de custo.
A decisão certa acontece antes do contrato errado. Uma empresa que conhece seu ciclo de caixa, suas garantias e suas opções de captação negocia risco sacado como parte de uma estratégia. Uma empresa sem diagnóstico aceita a estrutura imposta pela instituição que já domina seu relacionamento bancário.
A Christian Roos trata esse tipo de decisão dentro da arquitetura financeira completa: prazo, custo, garantias, eficiência fiscal, concentração bancária e impacto patrimonial. Porque uma operação pode funcionar isoladamente e ainda assim ser inadequada para o conjunto da empresa.
Risco sacado compensa quando fortalece o caixa sem enfraquecer a autonomia financeira. Antes de ampliar prazos ou incluir fornecedores, coloque a operação na mesma mesa das demais dívidas, dos recebíveis e dos planos de crescimento. O fornecedor precisa de liquidez. A empresa precisa de controle. Um bom contrato deve proteger os dois lados.
Quer estruturar o crédito da sua empresa?
Converse diretamente com Christian Roos e descubra como acessar as melhores condições do mercado.
Falar com Christian