Financiamento de casa sem entrada existe? Conheça as alternativas
Resposta curta: financiamento imobiliário bancário de 100% do valor, sem qualquer entrada, não é uma modalidade comum no mercado. Na maioria das operações, o banco financia apenas parte do imóvel e o comprador precisa cobrir a diferença. O que existe são formas de reduzir, substituir ou parcelar o desembolso inicial, usando FGTS, subsídio, negociação com [...]
Resposta rápida
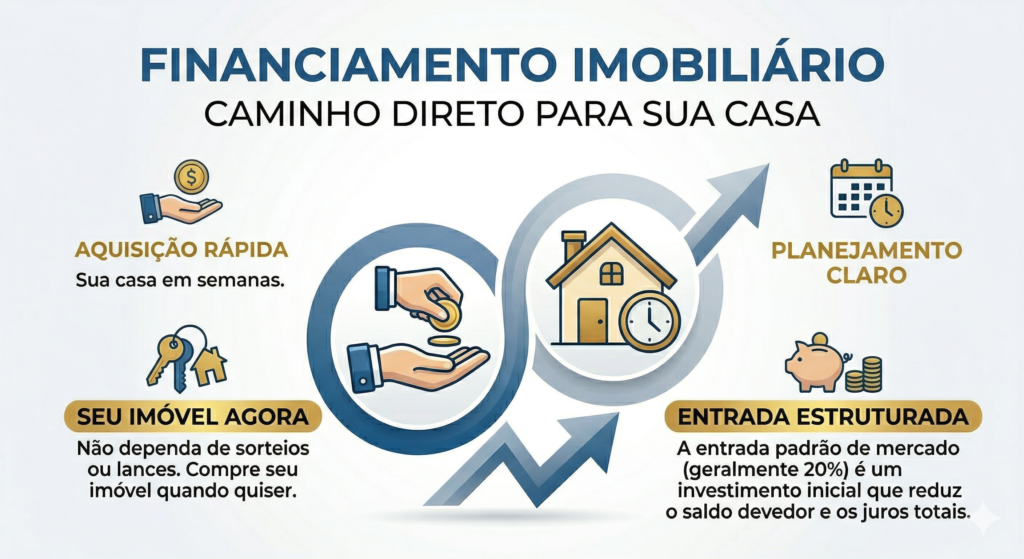
Resposta curta: financiamento imobiliário bancário de 100% do valor, sem qualquer entrada, não é uma modalidade comum no mercado. Na maioria das operações, o banco financia apenas parte do imóvel e o comprador precisa cobrir a diferença. O que existe são formas de reduzir, substituir ou parcelar o desembolso inicial, usando FGTS, subsídio, negociação com a construtora, imóvel de leilão ou outra estrutura.
Por isso, “financiamento de casa sem entrada” deve ser entendido como uma busca por alternativas para comprar com menos dinheiro à vista, e não como promessa de que um banco pagará automaticamente 100% do imóvel. Antes de contratar, compare a estrutura do financiamento imobiliário, o percentual financiado, o custo efetivo total e os recursos necessários fora do contrato.
O que significa comprar um imóvel sem entrada?
A entrada é a parcela do preço que não será coberta pelo financiamento. Se um imóvel custa R$ 500 mil e o banco aprova R$ 400 mil, os R$ 100 mil restantes precisam vir do comprador, do FGTS, de um subsídio ou de uma negociação paralela com o vendedor ou a construtora.
Quando uma publicidade fala em imóvel “sem entrada”, normalmente ocorre uma destas situações:
- o FGTS ou um subsídio cobre o valor inicial;
- a construtora parcela a entrada durante a obra;
- o imóvel é comprado com desconto relevante;
- o comprador entra em um consórcio, que não é financiamento bancário;
- outro crédito é usado para levantar o valor inicial.
Em todos esses casos existe um custo, uma condição ou uma obrigação. O pagamento inicial pode não sair da conta no momento da compra, mas não desaparece simplesmente.
É possível financiar uma casa sem entrada?
No financiamento imobiliário tradicional, a resposta prática é: não como regra de mercado. O banco define um percentual máximo sobre o valor aceito na avaliação e também limita a operação pela renda, pelo histórico de crédito, pelo prazo e pelo sistema de amortização.
Uma aprovação de percentual elevado não significa ausência total de recursos próprios. Além da diferença entre o preço e o valor financiado, o comprador pode precisar pagar ITBI, registro, avaliação, seguros habitacionais e outras despesas. A instituição também pode calcular o financiamento sobre o menor valor entre compra e avaliação.
Não confunda essa regra com financiamento de veículos. Em veículos zero quilômetro, algumas instituições podem financiar 100% do preço, sujeito à análise de crédito. Essa possibilidade não deve ser transportada para a compra de imóveis.
Alternativas para comprar imóvel com menos entrada
Usar o FGTS para compor a entrada
Quando o comprador e o imóvel atendem às regras aplicáveis, o saldo do FGTS pode compor a entrada, amortizar o saldo devedor ou reduzir prestações. Nesse caso, o banco continua financiando apenas parte do imóvel; o FGTS substitui uma parcela do dinheiro que sairia do bolso.
Essa costuma ser uma das alternativas mais realistas para reduzir o desembolso inicial. O enquadramento precisa ser confirmado antes da proposta, porque finalidade do imóvel, titularidade, localização e histórico de uso do fundo podem alterar a elegibilidade.
Subsídios e programas habitacionais
Programas habitacionais federais, estaduais ou municipais podem conceder subsídios ou auxílios para determinadas faixas de renda. O benefício reduz o valor que a família precisa pagar ou financiar e, em alguns casos, pode cobrir grande parte da entrada.
Subsídio não é financiamento integral. Trata-se de um recurso separado, sujeito a renda, valor do imóvel, localização, composição familiar e regras vigentes do programa.
Parcelar a entrada de um imóvel na planta
Na compra de imóvel na planta, a construtora pode permitir que a entrada seja dividida durante o período de obra. O comprador paga sinal e parcelas diretamente à incorporadora; próximo da entrega, solicita ao banco o financiamento do saldo restante.
Essa estrutura reduz o desembolso imediato, mas a entrada continua existindo. Também é necessário considerar reajustes previstos no contrato, parcelas intermediárias, custos de documentação e o risco de o financiamento bancário futuro ser aprovado por valor inferior ao saldo esperado. Organizar com antecedência a forma de comprovar renda no financiamento reduz surpresas na entrega.
Comprar imóvel de leilão com desconto
O leilão pode ser uma forma eficiente de reduzir o capital necessário em relação ao valor de mercado. Na experiência de Christian Roos, aparecem oportunidades em que o preço de aquisição fica próximo de 40% do valor de referência do imóvel. Esse desconto pode fazer com que o comprador forme patrimônio com desembolso proporcionalmente menor.
Isso não significa financiamento garantido nem entrada zero. É indispensável conferir se o edital aceita financiamento, se a instituição aprova o comprador e o bem, qual valor será aceito na avaliação e quanto precisará ser pago como sinal. Comissão do leiloeiro, ITBI, registro, ocupação, dívidas e regularização também precisam entrar no orçamento.
O desconto só é vantagem quando a documentação, a posse e o custo total foram analisados. Veja os cuidados para financiar um imóvel de leilão com estratégia.
Consórcio imobiliário
O consórcio não exige entrada para aderir, mas também não entrega o imóvel imediatamente. O acesso à carta depende de contemplação por sorteio ou lance, além da análise para utilização do crédito. Há taxa de administração e possíveis reajustes da carta e das parcelas.
Ele pode fazer sentido para quem consegue esperar e planejar a compra. Quem precisa do imóvel em uma data definida deve comparar cuidadosamente financiamento e consórcio, porque previsibilidade de aquisição é uma diferença central.
Home equity ou outro empréstimo para formar a entrada
Usar um imóvel já existente como garantia pode liberar recursos para comprar outro bem ou compor a entrada. Porém, isso é uma segunda operação de crédito, não um financiamento imobiliário sem entrada. O cliente oferece outro patrimônio como garantia e assume uma nova dívida.
Também é preciso ter cuidado com empréstimo pessoal para pagar a entrada. Além do custo geralmente maior, a nova parcela aumenta o endividamento e pode reduzir a capacidade aprovada pelo banco no financiamento principal.
Comparação das alternativas
| Alternativa | Como reduz o valor inicial | Principal cuidado |
|---|---|---|
| FGTS | Compõe a entrada com saldo acumulado | Depende das regras de utilização |
| Subsídio habitacional | Reduz o preço ou a parcela não financiada | Possui critérios de renda e imóvel |
| Imóvel na planta | Parcela a entrada durante a obra | Reajustes e aprovação futura do saldo |
| Imóvel de leilão | Pode ser comprado abaixo do valor de mercado | Edital, ocupação, regularidade e custos extras |
| Consórcio | Não exige entrada na adesão | Não garante contemplação imediata |
| Home equity | Libera dinheiro usando outro imóvel | Cria nova dívida e compromete patrimônio |
Qual banco financia 100% do imóvel?
Nenhum grande banco deve ser apresentado como fornecedor regular de financiamento residencial de 100% para qualquer cliente. Percentuais, taxas e exigências mudam conforme produto, relacionamento, renda, imóvel, entrada e política de crédito.
O banco que anuncia a menor taxa pode exigir mais entrada. Outra instituição pode aceitar financiar percentual maior, mas cobrar taxa ou CET superior. Por isso, a comparação precisa colocar propostas equivalentes na mesma base, usando o custo efetivo total, o sistema de amortização e o valor total desembolsado.
O que o comprador ainda precisa pagar?
Mesmo quando FGTS, subsídio ou desconto diminuem a entrada, a compra pode exigir recursos para:
- sinal ou valor previsto no contrato ou edital;
- ITBI e registro;
- avaliação e despesas bancárias;
- seguros habitacionais incluídos na operação;
- comissão do leiloeiro, quando aplicável;
- mudança, reforma, condomínio e regularização;
- diferença caso o banco aprove menos que o esperado.
Antes de assumir a obrigação, simule não apenas a parcela inicial, mas o desembolso total. O guia sobre como calcular um financiamento ajuda a organizar essa comparação.
Como aumentar a chance de aprovação?
A instituição analisa renda comprovada, outras dívidas, histórico de pagamento, valor do imóvel, entrada e comprometimento mensal. Para empresários e profissionais com renda variável, extratos, declaração de imposto de renda, pró-labore e distribuição de lucros podem ajudar a demonstrar capacidade financeira.
Também é importante decidir se a compra deve ocorrer na pessoa física ou jurídica. Titularidade, finalidade do imóvel, origem das parcelas e risco patrimonial precisam ser coerentes. Veja o que muda ao financiar um imóvel na PF ou PJ.
Perguntas frequentes sobre financiamento sem entrada
FGTS elimina a entrada?
Ele pode cobrir parte ou até todo o valor que sairia do bolso, conforme o saldo disponível e as regras aplicáveis. A entrada continua existindo na estrutura; apenas foi paga com FGTS.
Imóvel na planta é vendido sem entrada?
A entrada normalmente é parcelada com a construtora durante a obra. O financiamento bancário costuma cobrir o saldo futuro, sujeito a uma nova análise e ao valor aprovado.
Leilão permite comprar sem dinheiro próprio?
Não é possível generalizar. Alguns editais aceitam financiamento e o desconto pode reduzir muito o desembolso, mas sinal, custos, percentual financiável e regularidade precisam ser analisados caso a caso.
Vale a pena financiar com entrada reduzida?
Pode valer quando a renda comporta a prestação, existe reserva para custos adicionais e a estrutura não depende de outra dívida cara. A análise completa está no artigo sobre quando a entrada reduzida pode fazer sentido.
Conclusão: entrada reduzida não é financiamento de 100%
FGTS, subsídio, imóvel na planta, leilão e consórcio podem facilitar a compra. Cada alternativa resolve uma parte diferente do problema e possui custos e limitações próprios.
A melhor estratégia não é procurar uma promessa de financiamento sem entrada. É descobrir quanto o banco realmente aprova, quais recursos podem compor o valor inicial e se a obrigação continuará saudável depois da compra. Christian Roos compara instituições e estruturas para encontrar uma solução coerente com renda, patrimônio e objetivo do cliente, sem prometer aprovação ou financiamento integral.
Quer reduzir a entrada do financiamento imobiliário?
Compare bancos e alternativas reais, como FGTS, imóvel na planta e leilão, sem confundir entrada reduzida com financiamento de 100%.
Analisar meu financiamento