Prazo de aprovação do seguro residencial: resposta rápida
Resposta rápida: o prazo depende da forma de contratação e da análise do risco. Pela Lei nº 15.040/2024, recebida a proposta, a seguradora possui prazo máximo de 25 dias para comunicar eventual recusa. Sem recusa dentro desse período, a proposta é considerada aceita, ressalvadas as situações em que a seguradora solicita esclarecimentos ou exames necessários [...]
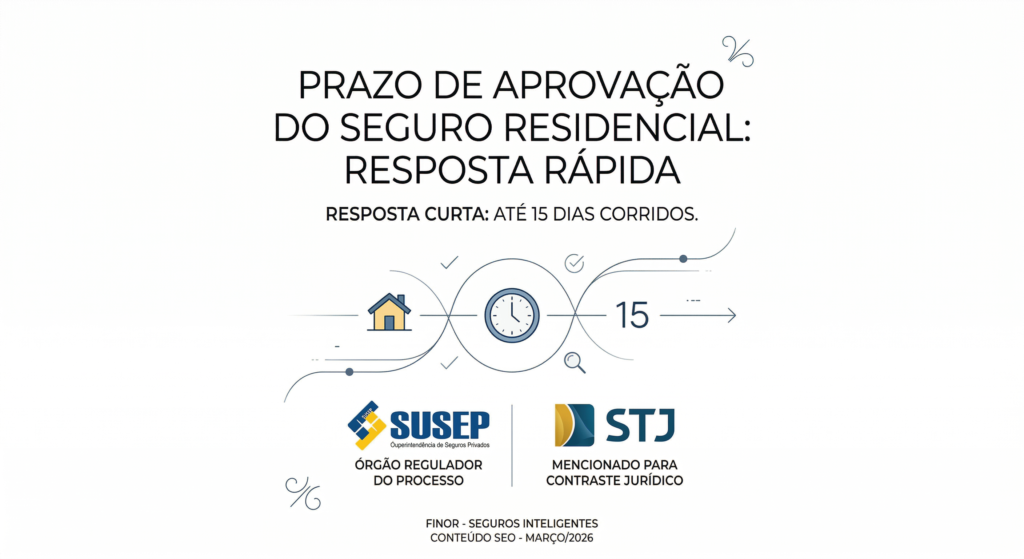
Resposta rápida
Resposta rápida: o prazo depende da forma de contratação e da análise do risco. Pela Lei nº 15.040/2024, recebida a proposta, a seguradora possui prazo máximo de 25 dias para comunicar eventual recusa. Sem recusa dentro desse período, a proposta é considerada aceita, ressalvadas as situações em que a seguradora solicita esclarecimentos ou exames necessários à análise.
Isso não significa que todo seguro residencial levará 25 dias. Contratações simples podem ser concluídas antes, enquanto imóveis com características específicas podem exigir documentos, vistoria ou informações adicionais.
Qual é o prazo de aprovação do seguro residencial?
O prazo legal funciona como limite para a manifestação de recusa, não como promessa de que a apólice será emitida somente no último dia. A contratação pode acontecer por proposta, bilhete ou outro instrumento permitido, e o início da cobertura deve ser confirmado no documento correspondente.
Antes de considerar o imóvel protegido, confira a aceitação, a vigência e o que deve constar no contrato de seguro residencial.
O que pode prolongar a análise?
- informações incompletas ou divergentes;
- necessidade de vistoria;
- imóvel desocupado, em reforma ou com uso diferente do residencial habitual;
- localização com exposição elevada a determinados eventos;
- valores segurados ou bens que exigem análise específica;
- pedido de documentos ou esclarecimentos adicionais.
Quando a seguradora solicita esclarecimentos ou produção de exames necessários, a contagem para a recusa pode recomeçar após o atendimento da solicitação. Por isso, guarde o protocolo de envio da proposta e responda rapidamente.
Documentos normalmente utilizados
A lista varia conforme o produto, mas a análise costuma considerar identificação do proponente, endereço, tipo de imóvel, finalidade de uso, características construtivas e valores pretendidos para as coberturas.
Em apartamento ou imóvel alugado, informe corretamente a condição de ocupação. Veja as particularidades do seguro residencial para apartamento e do seguro para imóvel alugado.
Cotação, proposta e apólice não são a mesma etapa
- Cotação: apresenta condições estimadas a partir das informações fornecidas.
- Proposta: formaliza o interesse na contratação e fornece os elementos para análise do risco.
- Aceitação: confirma que a seguradora concordou em assumir o risco.
- Apólice ou bilhete: documenta a contratação, as coberturas, os limites e a vigência.
Uma simulação ajuda a comparar condições, mas não substitui a aceitação. O guia sobre como simular seguro residencial mostra quais informações devem ser organizadas antes do envio.
Quando a cobertura começa?
Não existe uma resposta única sem verificar o instrumento contratual, o pagamento e a data indicada para início da vigência. Evite assumir que o imóvel está protegido apenas porque os dados foram enviados ou porque uma parcela foi calculada.
Também é importante distinguir seguro recomendado de contratação obrigatória. O conteúdo sobre quando o seguro residencial é obrigatório explica as situações mais comuns.
O preço interfere no tempo de aprovação?
Preço baixo não significa aprovação mais rápida. O prazo está mais relacionado à qualidade das informações e à complexidade do risco. Compare a composição da proteção, e não apenas a parcela. Veja como analisar o preço do seguro residencial e a relação entre franquia e limite de indenização.
Como acompanhar a análise sem perder prazo
Guarde a data e o protocolo de envio da proposta. Se houver pedido de informação adicional, registre quando a solicitação foi recebida e quando a resposta foi enviada. Esse histórico ajuda a distinguir uma cotação ainda incompleta de uma proposta efetivamente submetida à análise.
- confirme se a proposta foi recebida pela seguradora;
- responda às pendências pelo canal indicado;
- não altere dados relevantes sem comunicar;
- peça confirmação da aceitação e do início da vigência;
- confira se a apólice corresponde à proposta enviada.
Exemplo de cronologia da contratação
Imagine que o proprietário envia os dados do imóvel e recebe uma cotação. Depois de escolher a composição, ele formaliza a proposta. A seguradora pode aceitar o risco diretamente, pedir vistoria ou solicitar esclarecimentos sobre ocupação, reforma ou valores elevados. Somente depois da aceitação e da definição da vigência é possível tratar a proteção como contratada.
O exemplo mostra por que “recebi o preço” e “estou segurado” são afirmações diferentes. Uma cotação rápida não elimina a etapa de subscrição, e a emissão do documento deve ser conferida.
E se a proposta for recusada?
A recusa deve ser comunicada dentro das regras aplicáveis. Antes de procurar outra proposta, verifique se houve informação incompleta, característica não aceita ou necessidade de enquadramento diferente. Não omita o motivo identificado em uma nova tentativa, pois a declaração correta do risco continua sendo essencial.
Uma recusa não significa que todo o mercado adotará o mesmo critério. Seguradoras podem possuir políticas de aceitação diferentes, mas a comparação deve preservar os dados reais do imóvel.
Como evitar atrasos desnecessários
Revise endereço, CEP, tipo de construção, ocupação e uso antes de enviar. Se o imóvel estiver em reforma, desocupado ou tiver atividade profissional, declare desde o início. Fotos recentes e documentos legíveis também reduzem retrabalho quando forem solicitados.
O que fazer depois da aprovação?
Guarde a apólice, confirme a vigência, verifique os canais de atendimento e revise os dados do imóvel. Se houver erro, solicite a correção. Em caso de dano, siga o procedimento de acionamento do seguro residencial após um sinistro.
Conclusão
O prazo máximo para comunicar a recusa da proposta é uma proteção importante, mas não substitui a conferência da vigência. Envie informações completas, acompanhe o protocolo e espere a confirmação documental antes de considerar a residência segurada.
Christian Roos
Quer proteger sua casa ou apartamento?
Converse com Christian Roos para comparar coberturas, limites e franquias e solicitar uma cotação de seguro residencial adequada ao seu imóvel.
Cotar seguro residencial