Juros simples e compostos: qual a diferença na prática
Juros simples e compostos: entenda a diferença com exemplos numéricos, o regime usado em capital de giro, o efeito da carência e o que checar no contrato.
Resposta rápida
Juros simples e compostos diferem em um ponto: a base de cálculo. No regime simples, os juros incidem sempre sobre o valor inicial. No composto, incidem sobre o valor inicial somado aos juros já acumulados, o famoso “juros sobre juros”.
Na prática, a mesma taxa gera valores diferentes ao longo do tempo, e a distância cresce com o prazo. Para quem contrata crédito, entender isso evita surpresas na dívida final.
Por Christian Roos
Resposta rápida
- Simples: juros calculados sempre sobre o capital inicial. O crescimento é linear.
- Composto: juros calculados sobre o saldo atualizado. O crescimento é exponencial.
- No mercado de crédito: o regime composto é o padrão na maioria das operações, como financiamentos e capital de giro.
- Impacto: quanto maior o prazo e a taxa, maior a diferença entre os dois regimes.
Qual a diferença entre juros simples e compostos?
Juros são o preço do dinheiro no tempo. O que muda entre os regimes é como esse preço é recalculado a cada período. Parece um detalhe técnico, mas ele define quanto você paga no fim.
Juros simples
A taxa é aplicada apenas sobre o valor original. Se você toma R$ 10.000 a 2% ao mês, paga R$ 200 de juros por mês, sempre. Em 12 meses, são R$ 2.400 de juros. O valor mensal nunca muda, porque a base nunca muda.
Juros compostos
A taxa é aplicada sobre o saldo do período anterior, já com os juros incorporados. No primeiro mês, os juros são R$ 200. No segundo, 2% sobre R$ 10.200, ou R$ 204. No terceiro, 2% sobre R$ 10.404, e assim por diante. Cada mês, a base é um pouco maior que a do anterior.
Não é sobre a taxa parecer pequena. É sobre a base em que ela incide.
Uma imagem mental simples
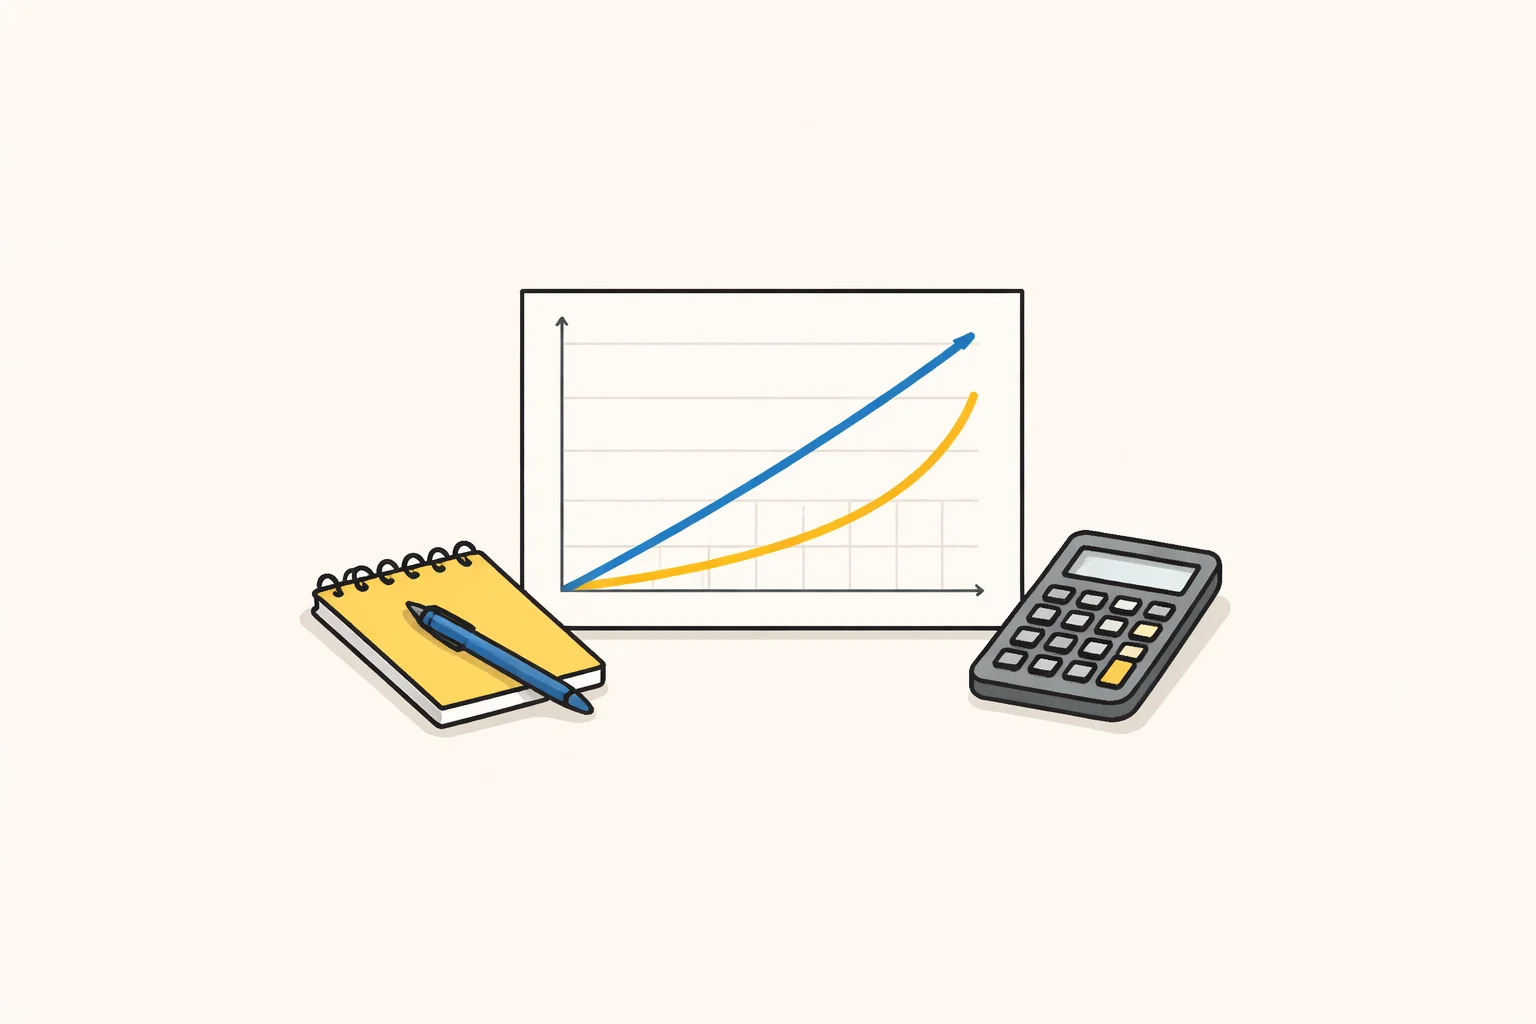
Pense em uma linha reta e em uma curva. No simples, o saldo sobe o mesmo tanto a cada período. No composto, a subida acelera, porque os juros de ontem passam a render juros hoje. No início as duas linhas quase se confundem. Com o tempo, se afastam.
Como a mesma taxa gera valores diferentes em cada regime?
Vamos a um cenário ilustrativo, sem relação com nenhuma proposta real: R$ 10.000 a 2% ao mês, sem pagamentos intermediários.
| Prazo | Juros simples (montante) | Juros compostos (montante aproximado) |
|---|---|---|
| 6 meses | R$ 11.200 | R$ 11.262 |
| 12 meses | R$ 12.400 | R$ 12.682 |
| 24 meses | R$ 14.800 | R$ 16.084 |
| 36 meses | R$ 17.200 | R$ 20.399 |
Em 6 meses, a diferença é de apenas R$ 62. Em 36 meses, o montante composto supera o simples em mais de R$ 3.000, com a mesma taxa nominal. Ninguém mudou a taxa. O que mudou foi o tempo de exposição ao efeito exponencial.
As fórmulas
- Simples: M = C × (1 + i × n)
- Composto: M = C × (1 + i) elevado a n
Onde M é o montante, C o capital, i a taxa por período e n o número de períodos. A taxa e o período precisam estar na mesma unidade: taxa mensal com prazo em meses, taxa anual com prazo em anos.
Um erro comum de conversão
Muita gente converte taxa mensal em anual multiplicando por 12. Isso é lógica de juros simples. No regime composto, 2% ao mês equivalem a cerca de 26,8% ao ano, e não a 24%. Comparar propostas com taxas em unidades diferentes sem converter corretamente leva a conclusões erradas.
Qual regime é usado em financiamentos e capital de giro?
Em geral, operações de crédito bancário no Brasil usam capitalização composta. Isso vale para financiamentos, empréstimos e linhas de capital de giro. O regime simples aparece em situações pontuais, como alguns cálculos de mora ou de títulos específicos, e sempre depende do que o contrato prevê.
Há um detalhe importante: muitas operações são apresentadas com parcelas fixas, e isso dá a impressão de juros simples. Não é o caso. Em um sistema como a Tabela Price, cada parcela quita os juros sobre o saldo devedor e uma parte do principal. Os juros são calculados de forma composta sobre o saldo que resta.
E a carência?
Em capital de giro, a carência dá fôlego ao fluxo de caixa, mas carência não significa custo reduzido. Durante esse período, os juros podem continuar sendo apropriados e entram no saldo devedor. Na prática, você adia o pagamento, não o custo. É um dos primeiros pontos que Christian Roos verifica ao analisar propostas de capital de giro.
Por isso o prazo e a carência devem ser aderentes ao ciclo operacional da empresa, e não apenas ao que cabe no caixa do próximo mês. Uma empresa que vende a prazo e recebe em 60 dias tem uma necessidade diferente de outra que recebe à vista, e a estrutura da dívida precisa refletir isso.
Por que isso importa para a decisão
Se a carência incorpora juros ao saldo, as parcelas seguintes incidem sobre uma base maior. A conta final pode ser bem diferente da que parecia razoável na assinatura. Antes de contratar, peça a simulação completa do fluxo de pagamentos, com saldo devedor mês a mês.
Como essa diferença pesa em prazos longos?
O efeito exponencial é pouco perceptível no curto prazo e relevante no longo. Três fatores ampliam a distância:
- Taxa: quanto maior a taxa, mais rápido o saldo cresce sobre si mesmo.
- Prazo: cada período adicional soma juros sobre os juros anteriores.
- Ausência de amortização: se o saldo não é reduzido, a base de cálculo só aumenta. É o que ocorre em carências e em dívidas rotativas.
Para uma empresa, isso significa que uma dívida cara e prolongada pode consumir caixa de forma silenciosa. Uma parcela que cabe hoje pode esconder um custo total muito acima do esperado quando somada ao longo de vários anos.
Prazo longo é sempre ruim?
Não. Prazo maior reduz a parcela e pode ser adequado ao ciclo do negócio. O ponto é saber o preço dessa folga. Comparar o valor total pago em prazos diferentes, com a mesma taxa, mostra quanto o alongamento custa de fato.
Quando a troca de dívida entra na conversa
Trocar uma dívida de custo alto por outra estruturada com melhor prazo e garantia pode preservar caixa, mas isso depende de análise caso a caso. Christian Roos parte do cenário financeiro e da capacidade de pagamento da empresa, incluindo custos de liquidação da dívida antiga e as novas tarifas, antes de qualquer recomendação.
O que observar no contrato antes de assinar?
A taxa anunciada raramente conta a história inteira. Antes de assinar, confira:
- Taxa nominal e efetiva: a mensal e a anual, e como foram convertidas.
- Custo efetivo total (CET): inclui juros, tarifas, seguros e encargos. É a melhor base de comparação.
- Sistema de amortização: Price, SAC ou outro, pois muda o saldo devedor ao longo do tempo.
- Carência: se os juros do período são incorporados ao saldo.
- Indexador: taxa pré-fixada ou pós-fixada, como CDI ou IPCA, e o spread somado.
- Garantias: o que está vinculado e em que condições pode ser executado.
- Encargos por atraso e amortização antecipada: multa, mora e como o desconto de juros é calculado.
Também vale comparar propostas. Na comparação de mercado que Christian Roos faz, taxas, tarifas e condições podem ter até 40% de diferença entre instituições, o que não representa economia garantida em cada caso. Por isso, aceitar a primeira proposta pode sair caro. O banco oferece os próprios produtos; comparar o mercado amplia as possibilidades de combinar custo, prazo e garantia.
Um bom hábito é montar uma planilha simples com as propostas lado a lado: valor liberado, valor total pago, CET, prazo, carência e garantias exigidas. Quando tudo está na mesma tabela, as diferenças aparecem. A decisão certa antes do contrato errado.
Perguntas frequentes
Juros compostos são sempre piores que simples?
Para quem paga, tendem a custar mais com a mesma taxa. Para quem investe, o composto trabalha a favor, mas sem garantia de rentabilidade, pois ela depende do produto e do risco.
É permitido cobrar juros sobre juros em empréstimos?
A capitalização de juros em operações de instituições financeiras costuma ser admitida desde que pactuada de forma clara no contrato. Em caso de dúvida, vale buscar orientação jurídica específica.
Parcela fixa significa juros simples?
Não. A parcela é fixa por construção do sistema de amortização, mas os juros incidem sobre o saldo devedor, em regime composto.
Como comparar duas propostas com taxas diferentes?
Use o CET e o valor total pago ao final, considerando prazo, carência, garantias e tarifas. Comparar só a taxa mensal pode distorcer a análise.
A carência reduz o custo do capital de giro?
Não necessariamente. Ela alivia o fluxo de caixa no curto prazo, mas os juros podem continuar sendo apropriados e elevar o saldo a pagar.
Quer analisar sua operação com um olhar técnico?
Cada empresa tem um ciclo de caixa, e não existe produto vencedor fora do contexto. Christian Roos compara alternativas em mais de 50 instituições, analisando custo, prazo, garantias e capacidade de pagamento antes de qualquer recomendação. Uma defesa bem fundamentada não garante aprovação, mas melhora a qualidade da decisão.
Falar com Christian no WhatsApp. Conversa direta. Sem compromisso.
Quer estruturar o crédito da sua empresa?
Converse diretamente com Christian Roos e descubra como acessar as melhores condições do mercado.
Falar com Christian