Imóvel como garantia: sócio, empresa ou terceiros
Imóvel do sócio, da empresa ou de terceiros como garantia: entenda riscos, exigências e como estruturar crédito com menor custo e maior controle real.
Resposta rápida
Quando uma empresa precisa captar recursos, um imóvel pode reduzir a taxa, ampliar o prazo e aumentar a chance de aprovação. O bem não precisa pertencer obrigatoriamente ao tomador: ele pode estar no nome da própria empresa, de um sócio ou de um terceiro que aceite oferecê-lo como garantia.
A titularidade muda os documentos e as assinaturas exigidas, mas não impede a operação. O ponto central é compreender quem toma o crédito, quem oferece o patrimônio e qual responsabilidade cada participante assume no contrato.
Em qualquer cenário, o imóvel precisa estar regular, a matrícula deve refletir a realidade do bem e a instituição continuará analisando a capacidade de pagamento. A garantia ajuda a estruturar o crédito com garantia, mas não produz aprovação automática.
Quem pode oferecer o imóvel como garantia?
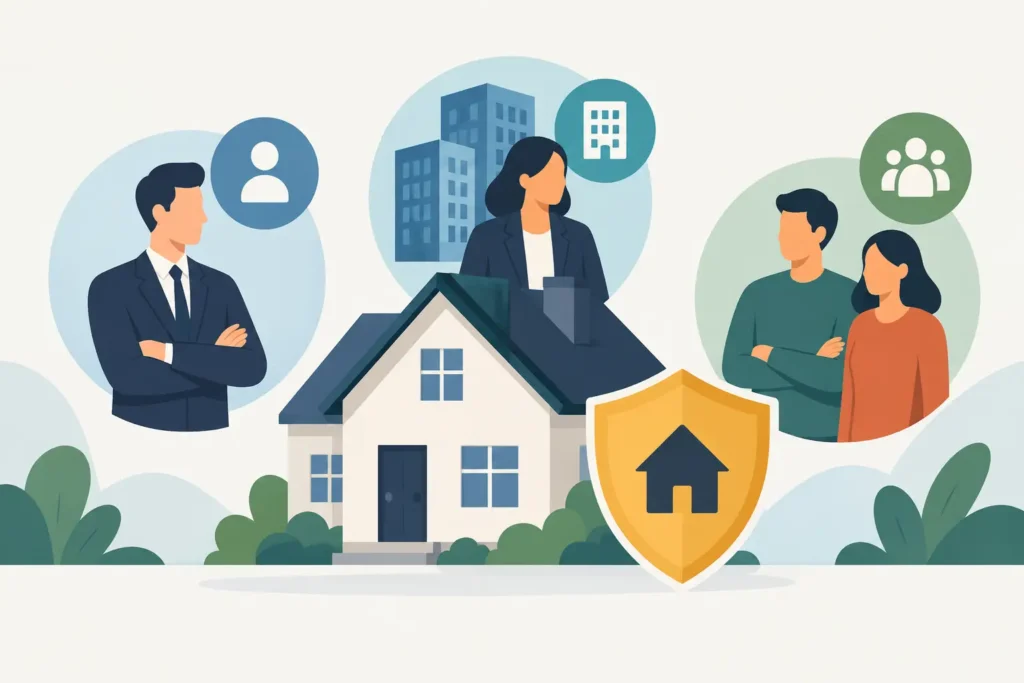
Nas operações assessoradas, o imóvel pode pertencer:
- à pessoa física que contrata o crédito;
- à empresa tomadora;
- a um sócio da empresa;
- ao cônjuge ou familiar do tomador;
- a outro terceiro que concorde com a garantia;
- a uma empresa do mesmo grupo econômico, quando seus atos societários permitirem.
A instituição analisa o proprietário, a matrícula, a liquidez do imóvel, eventuais ônus e a relação entre o valor do bem e o crédito solicitado. Também verifica se a parcela cabe na renda ou no caixa do tomador.
Nas operações trabalhadas por Christian Roos, as referências de LTV são de até 60% para apartamento, 50% para casa e 30% para terreno, sempre sobre o valor aceito na avaliação. A instituição pode aplicar percentual menor conforme localização, conservação, documentação, liquidez e perfil de crédito.
Imóvel da própria empresa
Quando a pessoa jurídica toma o crédito e oferece um imóvel registrado em seu nome, tomador e garantidor estão dentro da mesma estrutura patrimonial. A empresa recebe o recurso e vincula um ativo próprio à operação.
Isso pode facilitar a compreensão jurídica do contrato, mas exige atenção aos poderes dos administradores e às regras do contrato social. Dependendo da sociedade, pode ser necessária uma deliberação ou autorização formal dos sócios.
Também é importante avaliar a função do imóvel. Vincular uma sede, loja, fábrica ou galpão essencial à receita cria um risco operacional relevante. Em caso de inadimplência e execução, a perda não seria apenas patrimonial: poderia comprometer a continuidade do negócio.
Imóvel do sócio pessoa física
O sócio pode oferecer um imóvel próprio para garantir crédito destinado à empresa. Essa estrutura é comum quando o patrimônio da pessoa física é mais forte que o balanço da pessoa jurídica ou quando a empresa precisa de valor e prazo que dificilmente conseguiria somente no aval.
O imóvel reduz o risco percebido pela instituição, mas transfere parte do risco empresarial para o patrimônio pessoal. Por isso, o sócio deve saber exatamente qual dívida o bem garante, qual é o saldo máximo previsto e em quais situações a instituição poderá executar a garantia.
A matrícula, os documentos pessoais, o estado civil e as informações do cônjuge são analisados quando aplicáveis. Se houver coproprietários, todos os titulares precisam participar da constituição da garantia. A existência de usufruto, inventário, penhora, indisponibilidade ou divergência registral pode impedir ou atrasar a contratação.
É possível usar imóvel de terceiro como garantia?
Sim. Um imóvel de terceiro pode garantir o crédito de uma pessoa ou empresa, desde que o proprietário concorde com a operação e a instituição aceite a estrutura. O terceiro pode ser familiar, investidor, parceiro ou outra empresa; ele não precisa ser sócio nem receber o dinheiro.
O proprietário assina a autorização e o instrumento de constituição da garantia como garantidor real ou proprietário garantidor. Isso é diferente de ser fiador.
O fiador assume uma garantia pessoal e pode responder pela dívida nos limites definidos no contrato e na legislação. Já o terceiro garantidor oferece um bem específico para assegurar a operação. Em regra, o risco patrimonial está concentrado no imóvel dado em garantia.
Essa diferença precisa aparecer com clareza no contrato. Se o terceiro também assinar como fiador, avalista, devedor solidário ou coobrigado, sua responsabilidade poderá ser mais ampla que o imóvel. Portanto, ele deve conferir em qual qualidade está assinando, e não apenas confiar no nome comercial do produto.
Se o terceiro for casado ou o imóvel tiver mais de um proprietário, as assinaturas adicionais exigidas deverão ser providenciadas. Quando o garantidor for pessoa jurídica, a instituição verifica contrato social, poderes de representação e autorizações societárias.
O tomador continua sendo responsável pelo pagamento das parcelas. O terceiro não precisa comprovar renda como se fosse o devedor apenas por oferecer o imóvel, embora a instituição possa realizar análise cadastral, patrimonial e jurídica do garantidor conforme sua política.
Garantidor não é automaticamente fiador ou avalista
Os termos não devem ser usados como sinônimos:
- garantidor real: vincula um bem determinado à operação;
- fiador: presta fiança e assume obrigação pessoal conforme o contrato;
- avalista: garante uma obrigação representada por título de crédito;
- devedor ou tomador: recebe o recurso e deve pagar a operação.
Uma mesma pessoa pode ocupar mais de uma função se o contrato assim estabelecer. O terceiro pode autorizar a alienação fiduciária do imóvel e, ao mesmo tempo, ser incluído como coobrigado. Por isso, a leitura das cláusulas é indispensável.
Na estrutura solicitada por Christian, o uso do imóvel de terceiro é possível com a autorização expressa do proprietário como garantidor. Não se deve apresentar esse proprietário automaticamente como fiador quando ele está apenas constituindo a garantia real.
Quais documentos costumam ser exigidos?
A lista varia por instituição, mas normalmente começa com:
- matrícula atualizada e regular do imóvel;
- fotos e endereço do bem;
- documentos pessoais dos proprietários;
- certidão de nascimento ou casamento, conforme o estado civil;
- documentos e anuência do cônjuge, quando aplicável;
- comprovante de endereço, telefone, e-mail e CPF dos participantes;
- documentos da empresa tomadora e comprovação de faturamento;
- comprovantes de renda e extratos bancários do tomador.
Se a matrícula regular já comprova a aquisição e contém as averbações necessárias, escritura, contrato, habite-se ou alvará não devem ser tratados como exigências automáticas. Documentos adicionais podem ser solicitados quando houver divergência, construção não averbada, copropriedade, usufruto ou outra particularidade.
Quanto melhor estiver organizada a documentação, menor a chance de a análise parar no meio. A defesa de crédito preparada por Christian junto ao cliente também contextualiza finalidade, capacidade de pagamento e garantias, sem prometer aprovação.
O valor do imóvel não é igual ao limite do crédito
A instituição usa o valor aceito na avaliação e aplica o LTV correspondente ao tipo de imóvel. Além disso, verifica renda, faturamento, endividamento e parcela. Um apartamento avaliado em R$ 1 milhão, por exemplo, pode ter limite patrimonial de até R$ 600 mil pela referência de 60%, mas o crédito poderá ser menor se a capacidade de pagamento não comportar a parcela.
Na pessoa física, a parcela deve ser igual ou inferior a um terço da renda bruta comprovada. Na pessoa jurídica, a análise considera faturamento, lucro, movimentação e operação. Muitas vezes a estrutura fica mais viável pela pessoa física ou quando os sócios demonstram pró-labore, renda ou distribuição de lucros compatíveis.
Antes de assinar, o cliente deve comparar o custo efetivo total, o sistema SAC ou Price, a carência e a duração do contrato. Uma parcela menor não transforma automaticamente uma operação longa na melhor alternativa.
O imóvel precisa fazer sentido na estrutura
Usar um bem de terceiro apenas para conseguir aprovação pode criar conflito familiar ou empresarial se os riscos não forem explicados. O garantidor precisa entender que o imóvel poderá ser executado em caso de inadimplência, mesmo que não tenha recebido o recurso.
A empresa deve testar a parcela no fluxo de caixa projetado e definir a fonte de pagamento. Se a necessidade for curta, garantias como recebíveis empresariais, agenda de cartão, aplicação financeira, veículos ou máquinas podem ser mais proporcionais.
Para capital de giro, vale lembrar que uma operação com garantia forte pode ter custo semelhante ao crédito com imóvel, enquanto o giro somente no aval tende a ser mais caro. A garantia deve ser escolhida pela relação entre custo, prazo, limite e risco, não por hábito.
Como decidir quem deve oferecer o imóvel
Antes da contratação, responda:
- Quem receberá o recurso e será responsável pelas parcelas?
- Quem é o proprietário registral do imóvel?
- O proprietário assinará somente como garantidor real ou também como fiador, avalista ou coobrigado?
- O bem é essencial para a empresa ou para a segurança familiar?
- O benefício de taxa e prazo compensa a vinculação do patrimônio?
- Há outra garantia capaz de produzir uma estrutura semelhante?
Depois, compare as linhas de crédito e os contratos oferecidos. Uma proposta isolada não mostra se o patrimônio está sendo usado de forma eficiente.
É possível usar imóvel da empresa, do sócio ou de terceiro. O terceiro autoriza a operação e assina como garantidor do bem; isso não o transforma automaticamente em fiador. A estrutura correta separa as funções, limita responsabilidades conforme o contrato e mantém a dívida compatível com a capacidade de pagamento.
Christian Roos auxilia o cliente na organização da documentação e da defesa de crédito, comparando alternativas para que a garantia melhore a operação sem ampliar o risco além do necessário. A aprovação e as condições finais dependem da análise da instituição financeira.
Quer estruturar o crédito da sua empresa?
Converse diretamente com Christian Roos e descubra como acessar as melhores condições do mercado.
Falar com Christian