Banco único versus múltiplas instituições
Banco único versus múltiplas instituições: entenda quando diversificar crédito reduz custos, amplia poder de negociação e protege o caixa da empresa.
Resposta rápida
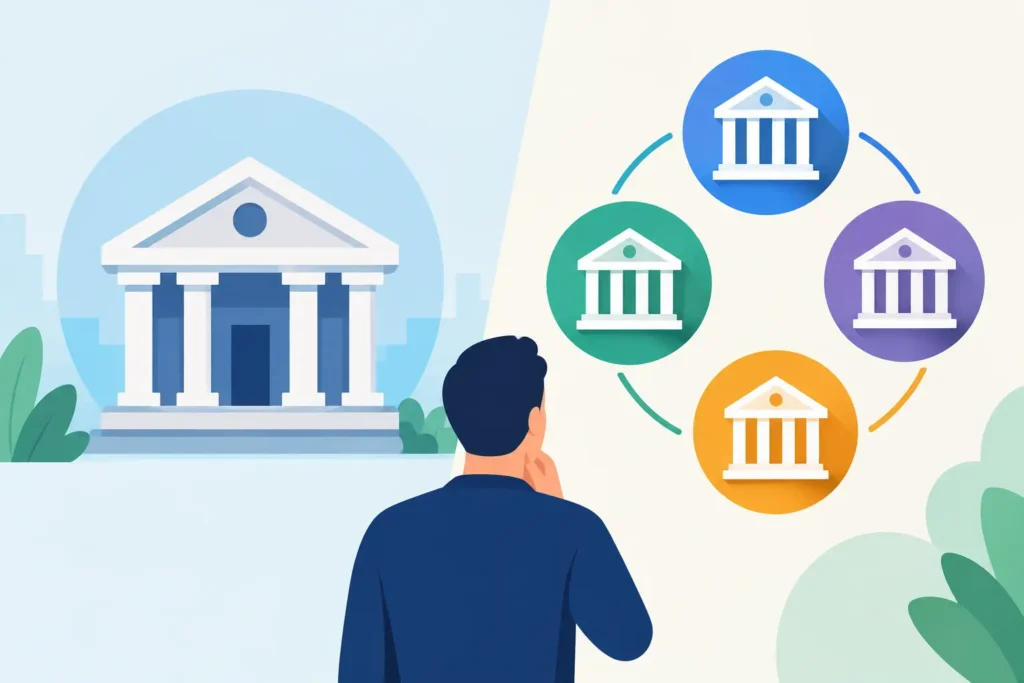
A empresa que concentra toda a sua operação em um único banco costuma descobrir o custo da dependência no pior momento: quando precisa de caixa com urgência, renovar uma linha ou financiar uma expansão. O debate entre banco único versus múltiplas instituições não é sobre abrir contas por conveniência. É sobre construir poder de negociação, preservar alternativas e reduzir a exposição a decisões impostas por um único credor.
Um relacionamento bancário sólido pode gerar agilidade e histórico. Mas relacionamento não substitui comparação. Quando uma instituição conhece que é a única porta de entrada para o crédito, a empresa perde margem para discutir taxa, prazo, garantias, reciprocidades e até a estrutura mais adequada para cada necessidade.
Não é sobre conseguir crédito. É sobre contratar a operação certa antes de assinar o contrato errado.
Banco único versus múltiplas instituições: o que muda na prática
Uma estratégia de banco único concentra movimentação, recebíveis, aplicações, folha e crédito em uma mesma instituição. Em troca, a empresa busca centralização operacional e a expectativa de receber melhores condições pelo volume de relacionamento. Em alguns perfis, essa escolha faz sentido, especialmente quando a operação é simples, a necessidade de crédito é baixa e a instituição entrega condições comprovadamente competitivas.
O problema começa quando centralização vira dependência. Uma empresa com receitas sazonais, prazos longos de recebimento, ativos relevantes ou planos de investimento não deveria depender da leitura de risco feita por apenas um comitê de crédito. Cada instituição tem apetite próprio, política de garantias, metas comerciais, limites setoriais e fontes de recursos diferentes. A negativa de um banco não define a qualidade da empresa. Muitas vezes, revela apenas que aquela linha não está disponível ou não é prioridade naquele momento.
Ao trabalhar com múltiplas instituições, a empresa cria opções reais. Pode comparar uma antecipação de recebíveis com capital de giro garantido, avaliar uma linha com recursos direcionados para investimento ou separar o banco transacional do credor de longo prazo. Essa arquitetura reduz a chance de usar uma solução cara para resolver uma necessidade que poderia ser atendida por outra estrutura.
O poder de negociação muda de lado
Nenhum gestor deve negociar uma renovação de limite sem alternativa de mercado. Quando o banco sabe que uma empresa tem acesso organizado a outras fontes, a conversa deixa de ser baseada em urgência e passa a ser baseada em condições.
Isso não significa usar uma proposta apenas para pressionar outra instituição. Significa conhecer parâmetros reais: custo efetivo total, indexador, prazo de carência, exigência de garantia, covenants, tarifas, seguros vinculados e reciprocidades. Uma taxa nominal menor pode esconder custos acessórios, exigência de aplicações ou travas operacionais que drenam liquidez.
A comparação também protege a empresa contra renovações automáticas. Limites são frequentemente renovados com base em uma taxa de referência que pode não refletir as condições atuais de mercado. Quem revisa a estrutura antes do vencimento negocia com tempo. Quem espera o limite acabar negocia sob pressão.
Quando um banco único pode funcionar
Centralizar não é sempre um erro. Pode ser eficiente quando a empresa possui baixa alavancagem, fluxo de caixa previsível e uma instituição capaz de atender bem às demandas de conta, cobrança, recebimentos, câmbio, investimentos e crédito. Também pode haver ganho operacional quando a equipe financeira é enxuta e precisa reduzir conciliações e rotinas administrativas.
Mas essa escolha exige disciplina. A empresa deve acompanhar se o suposto benefício de relacionamento aparece nos números. Há redução efetiva de custo financeiro? Os limites são compatíveis com o faturamento e com o ciclo de caixa? O banco financia investimentos ou oferece apenas crédito de curto prazo? As garantias pedidas são proporcionais ao risco da operação?
Se essas respostas forem negativas, a centralização deixou de ser eficiência e passou a ser concentração de risco. O banco único pode continuar como centro transacional, mas não precisa ser o único fornecedor de capital.
O risco de diversificar sem estratégia
Ter contas em vários bancos, por si só, não cria uma boa estrutura. Sem governança, a multiplicidade pode aumentar tarifas, dispersar saldos, dificultar a conciliação e esconder o endividamento total. O problema não é operar com mais de uma instituição. O problema é fazê-lo sem visão consolidada.
Uma arquitetura financeira bem desenhada define a função de cada relacionamento. Um banco pode concentrar pagamentos e recebimentos. Outro pode ter melhor apetite para antecipação de recebíveis. Uma terceira instituição pode oferecer financiamento de máquinas, crédito com garantia ou linhas incentivadas com prazo mais longo. A diversificação funciona quando cada fonte ocupa um papel específico, e não quando novos limites são contratados para cobrir falhas de caixa recorrentes.
Também é preciso evitar a pulverização excessiva. Uma empresa que busca crédito simultaneamente em muitas instituições, sem planejamento e sem informações financeiras consistentes, pode transmitir uma imagem de urgência ou desorganização. Isso afeta a percepção de risco e reduz a qualidade das propostas recebidas.
A regra é simples: poucas relações, bem selecionadas e comparadas com profundidade, costumam ser mais valiosas do que muitas relações sem controle.
Como decidir entre concentração e diversificação
A decisão deve partir da necessidade financeira, não da conveniência do gerente. Antes de ampliar ou reduzir relacionamentos bancários, a empresa precisa analisar o próprio ciclo de caixa, suas garantias disponíveis, o perfil da dívida atual e os investimentos previstos para os próximos meses.
Comece separando necessidades de curto, médio e longo prazo. Capital de giro para comprar estoque não deve ser analisado da mesma forma que uma expansão fabril, a aquisição de um imóvel ou a substituição de uma dívida cara. Misturar tudo em um único limite de conta ou em uma linha de curto prazo costuma aumentar o custo e pressionar o caixa.
Depois, consolide as obrigações existentes. Some saldo devedor, parcelas, garantias vinculadas, indexadores, vencimentos e custo efetivo total. Muitas empresas conhecem o valor da parcela, mas não conseguem enxergar a concentração de vencimentos ou o patrimônio comprometido em cada operação. Sem essa visão, é impossível decidir se vale manter um banco dominante ou distribuir exposições.
Em seguida, compare propostas usando os mesmos critérios. Não compare apenas taxa mensal com taxa mensal. Verifique prazo total, carência, sistema de amortização, custo de registro, tarifa de abertura, seguros, impostos, exigência de aplicações e impacto das garantias. Uma operação aparentemente barata pode limitar o uso de recebíveis ou imobilizar um ativo que seria mais valioso em outra captação.
Por fim, preserve uma linha de contingência. A empresa não precisa contratar crédito sem necessidade, mas deve manter relacionamentos e documentação aptos para uso antes de uma crise de caixa. Crédito estruturado é negociado em momento de organização, não no dia do vencimento da folha.
Quatro sinais de dependência bancária perigosa
Alguns sintomas mostram que a empresa já ultrapassou a centralização saudável e entrou em dependência:
- mais de metade da dívida vence ou precisa ser renovada com uma única instituição;
- o banco exige garantias cada vez maiores sem reduzir proporcionalmente o custo da operação;
- a empresa aceita produtos vinculados ou aplicações compulsórias para manter limites básicos;
- uma negativa, redução de limite ou troca de gerente colocaria o fluxo de caixa em risco imediato.
Esses sinais não exigem rompimento com o banco atual. Exigem plano. O objetivo é reconstruir alternativas antes que a instituição dominante imponha condições desfavoráveis.
Crédito é arquitetura, não coleção de limites
A melhor resposta para banco único versus múltiplas instituições raramente é absoluta. Uma empresa pode centralizar a operação bancária cotidiana e, ao mesmo tempo, diversificar estrategicamente as fontes de crédito. Pode manter um relacionamento principal, mas não aceitar que ele determine sozinho o preço do capital ou o destino das garantias empresariais.
Na Christian Roos, a análise parte dessa lógica: comparar instituições e produtos não para acumular propostas, mas para encaixar cada operação no cenário financeiro, fiscal e patrimonial do negócio. O crédito deve apoiar o crescimento sem transformar ativos, recebíveis e caixa em reféns de decisões apressadas.
A decisão mais segura não é ter muitos bancos nem ser fiel a apenas um. É saber, antes de precisar do dinheiro, quais fontes protegem melhor o caixa, o patrimônio e a capacidade de crescer da empresa.
Quer estruturar o crédito da sua empresa?
Converse diretamente com Christian Roos e descubra como acessar as melhores condições do mercado.
Falar com Christian