Antecipação e desconto de recebíveis para empresas
Entenda antecipação e desconto de recebíveis para empresas em boletos, duplicatas, cartões e contratos. Compare custos, riscos, prazos e garantias.
Resposta rápida
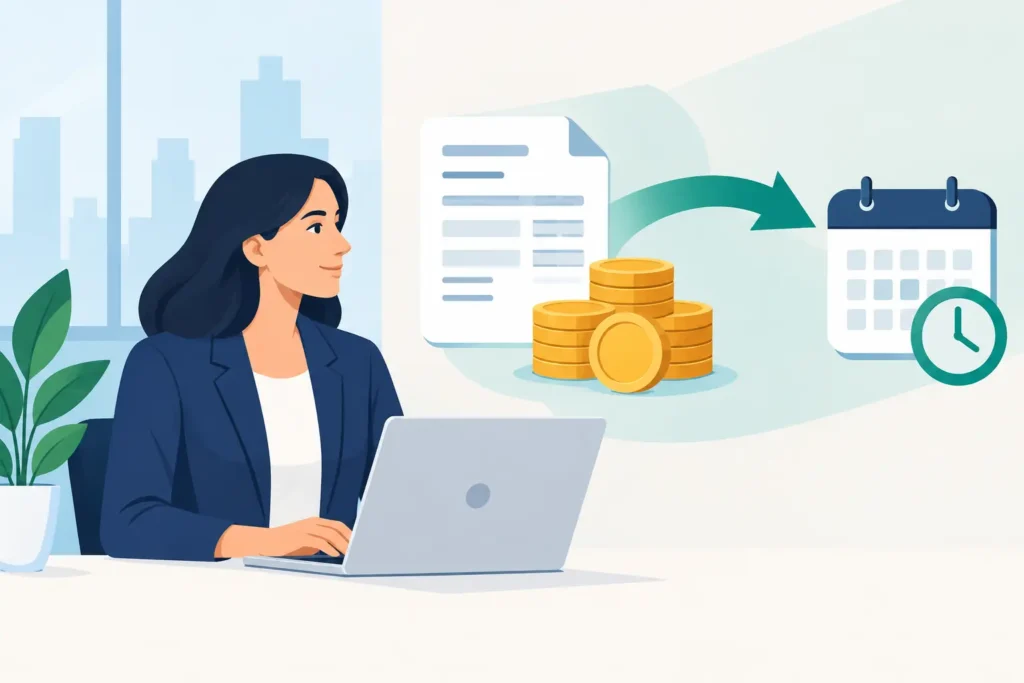
Vender bem e receber tarde pode transformar crescimento em pressão de caixa. Quando a empresa paga fornecedores, folha e tributos antes de receber dos clientes, a antecipação e o desconto de recebíveis para empresas — em boletos, duplicatas, cartões e contratos — podem transformar vendas a prazo em liquidez imediata.
A operação, porém, não deve ser decidida apenas pela velocidade de liberação. Antecipar significa receber hoje um valor menor do que entraria no futuro. Para valer a pena, o ganho obtido com o dinheiro precisa superar juros, tarifas, tributos aplicáveis, riscos contratuais e a perda de margem.
O problema começa quando a antecipação é usada apenas para apagar urgências. Nessa lógica, a empresa aceita a taxa disponível, concentra operações em uma única instituição e perde a visão do custo efetivo. O crédito empresarial com estratégia e controle exige que a fonte, o prazo e a finalidade do recurso conversem entre si. Crédito rápido pode ser necessário, mas uma operação mal estruturada reduz a margem e o espaço para negociar quando a empresa realmente precisa de capital.
Antecipação e desconto de recebíveis: o que muda na prática
Na antecipação, a empresa negocia valores que tem a receber antes do vencimento. Em troca, recebe um valor líquido menor no presente. A diferença corresponde ao custo financeiro e aos demais encargos previstos na operação.
“Antecipação” e “desconto” costumam descrever a mesma finalidade econômica, mas o nome do produto não revela sozinho sua estrutura. O contrato precisa esclarecer quem suporta a inadimplência do cliente, quais títulos são elegíveis, se há coobrigação da empresa, como funcionam retenções e se os recebíveis ficam vinculados a uma conta ou registradora.
Também é importante distinguir os participantes. A empresa que cede o crédito é a cedente; o cliente que deve pagar é o sacado; e a instituição que antecipa o recurso é a cessionária ou financiadora. Entender esses papéis evita descobrir tarde demais quem será cobrado se o sacado não pagar.
Quais recebíveis podem ser antecipados
A qualidade, a formalização e a previsibilidade do fluxo definem aceitação, limite e custo. Não basta existir uma venda: a instituição precisa validar a origem do crédito, o devedor, o prazo e a possibilidade de liquidação.
Boletos e duplicatas
O boleto é um instrumento de cobrança e, isoladamente, não comprova toda a operação comercial. Para antecipá-lo, o financiador pode analisar nota fiscal, pedido, comprovação de entrega ou aceite, histórico de pagamento do sacado e documentos que sustentem a dívida.
A duplicata nasce de uma venda mercantil ou prestação de serviço e é tradicionalmente utilizada em operações de desconto. Ainda assim, a qualidade da carteira importa mais do que seu valor nominal. Títulos concentrados em poucos compradores, com prazos longos, atrasos ou contestações tendem a receber limite menor ou custo maior.
A organização também pesa. Uma carteira conciliada entre pedido, nota fiscal, entrega, cobrança e baixa transmite mais segurança do que títulos sem documentação consistente. Para aprofundar essa aplicação, veja como usar a antecipação de boletos como capital de giro.
Recebíveis de cartão
As vendas por cartão têm agenda de recebimento definida e, pelas regras do sistema financeiro, os recebíveis negociados são registrados. A antecipação pode ocorrer automaticamente, conforme contrato, ou ser solicitada para transações já realizadas.
A facilidade operacional não elimina a comparação. Antecipar automaticamente todas as vendas pode gerar conforto de caixa e consumir margem sem que a gestão perceba. Também é necessário verificar domicílio bancário, agenda comprometida, valores dados em garantia e liberdade para negociar com outras instituições.
Empresas com caixa organizado podem antecipar apenas períodos específicos, como formação de estoque sazonal, concentração de tributos ou uma oportunidade comercial com retorno mensurável.
Contratos e medições
Contratos de prestação de serviços, fornecimento recorrente, obras e projetos podem gerar direitos creditórios antecipáveis. A análise, porém, é mais técnica: o valor contratado não equivale automaticamente a crédito disponível.
A instituição pode avaliar cláusulas de rescisão, cronograma de entrega, aceite, medições, retenções, multas, concentração no contratante e risco de execução. Ceder um contrato sem compreender gatilhos de glosa ou cancelamento pode criar uma obrigação financeira antes de a receita estar efetivamente consolidada.
Coobrigação: quem paga se o cliente não pagar
Na operação com coobrigação, a empresa cedente continua responsável se o sacado atrasar, contestar ou não liquidar o título. O contrato pode permitir recompra, substituição do recebível, débito em conta ou uso de uma reserva para cobrir a inadimplência.
Em uma cessão sem coobrigação, parte relevante do risco de crédito pode ser transferida ao adquirente. Isso não significa ausência total de responsabilidade: fraude, inexistência do crédito, entrega não comprovada e descumprimento contratual podem continuar atribuídos à cedente. Por assumir risco maior, a instituição também pode exigir critérios mais rigorosos ou cobrar mais.
Portanto, duas propostas com a mesma taxa não são equivalentes quando distribuem o risco de forma diferente. A empresa deve comparar direito de regresso, hipóteses de recompra, retenção, substituição de títulos e prazo para regularizar inadimplências. Quando a carteira serve de garantia para outra linha, também é importante entender como estruturar a garantia de recebíveis.
O custo não é só a taxa mensal
A pergunta correta não é “qual banco tem a menor taxa?”. É “qual estrutura entrega o menor custo total para este fluxo, neste prazo e com este nível de risco?”.
Além da taxa, entram na análise tarifas, tributos quando aplicáveis, custos de registro, prazo médio da carteira, retenções, saldo mínimo, coobrigação, penalidades e eventual obrigação de antecipar toda a agenda. O custo também precisa ser confrontado com a margem da venda e com o retorno que o recurso produzirá.
Exemplo de cálculo do valor líquido
Considere R$ 100 mil em recebíveis com prazo médio de 45 dias. Em um exemplo simplificado, uma taxa de 2% ao mês aplicada proporcionalmente ao período representaria aproximadamente R$ 3 mil. Se houver mais R$ 500 em tarifas, a empresa receberia cerca de R$ 96,5 mil antes de outros encargos eventualmente aplicáveis.
Esse cálculo é apenas ilustrativo. Cada contrato pode utilizar uma metodologia diferente. Por isso, a proposta deve informar o valor bruto dos títulos, o valor líquido liberado, todos os custos e o efeito do atraso do sacado. A empresa deve comparar reais recebidos hoje com reais pagos ou cedidos até a liquidação, e não apenas percentuais anunciados. Uma metodologia consistente de cálculo do custo efetivo total ajuda a colocar propostas diferentes na mesma base.
Documentos e critérios de aprovação
A aprovação não depende somente do faturamento da empresa. Em muitas operações, a qualidade do sacado e do recebível pesa tanto quanto o histórico da cedente.
Os documentos mais comuns incluem:
- contrato social e documentos cadastrais;
- extratos bancários e demonstrações financeiras;
- relação de títulos com valores, vencimentos e sacados;
- notas fiscais, pedidos, comprovantes de entrega ou aceite;
- contratos, medições e documentos de cobrança;
- histórico de atrasos, cancelamentos e inadimplência da carteira.
A instituição costuma avaliar concentração por cliente, prazo médio, recorrência das vendas, índice de atraso, disputas comerciais, capacidade de recompra e consistência entre faturamento e movimentação financeira. Documentação organizada reduz dúvidas, mas não garante aprovação: limite, taxa e exigências variam conforme o risco da operação. Os requisitos para antecipar recebíveis de boleto merecem uma análise própria antes do envio da proposta.
Quando a antecipação faz sentido
A antecipação tende a funcionar bem quando o recurso tem finalidade definida e o retorno econômico supera o custo. Pode financiar estoque comprado com desconto, sustentar uma necessidade sazonal, aproveitar uma oportunidade comercial ou evitar uma obrigação mais cara. Para a análise de decisão, veja quando a antecipação de recebíveis faz sentido.
Ela também pode alinhar o ciclo financeiro. A empresa vende a prazo, mas precisa pagar fornecedores antes. Nesse caso, o próprio recebível pode financiar a diferença entre venda e recebimento.
O uso perde qualidade quando se torna permanente para pagar folha, cobrir prejuízos ou compensar vendas sem margem. Antecipar todos os meses não é necessariamente errado, mas exige provar que o custo já está incorporado à precificação e que a empresa não está consumindo receitas futuras apenas para sobreviver no presente.
Antecipação de recebíveis ou capital de giro
A antecipação está ligada a vendas já realizadas ou a fluxos contratuais verificáveis. Por isso, costuma acompanhar o ciclo comercial e pode ter análise mais concentrada na carteira e nos sacados.
O capital de giro é uma dívida independente de um título específico. Pode atender despesas mais amplas e oferecer prazo diferente, mas tende a exigir análise completa da empresa, capacidade de pagamento e, em alguns casos, garantias adicionais.
A escolha depende da origem da necessidade. Se o caixa está pressionado porque clientes pagam depois dos fornecedores, antecipar uma parte da carteira pode ser coerente. Se o déficit é estrutural ou o investimento terá retorno em prazo longo, consumir recebíveis de curto prazo pode apenas esconder o problema. Nesse caso, uma linha com prazo compatível ou uma reorganização financeira pode ser mais adequada.
Como comparar propostas sem cair na armadilha do crédito fácil
Comece pela carteira: valor médio dos títulos, prazo, perfil dos sacados, concentração e índice de atraso. Depois, compare propostas equivalentes — inclusive ao pesquisar qual banco oferece menor taxa para antecipação de boleto — e peça uma simulação com:
- valor bruto e líquido liberado;
- custo total até o vencimento;
- coobrigação e hipóteses de recompra;
- retenções, reservas e recebíveis comprometidos;
- consequências do atraso ou cancelamento da venda;
- possibilidade de antecipação pontual ou automática;
- prazo de liberação e regras de liquidação antecipada.
A leitura do contrato merece a mesma atenção dada à taxa. Se uma operação compromete toda a agenda de cartões ou os melhores sacados, ela pode limitar futuras captações para investimento, máquinas ou expansão.
Perguntas frequentes
Todo boleto pode ser antecipado?
Não. O boleto é uma cobrança; a instituição precisa validar a venda ou o serviço que originou o crédito. Documentação fraca, contestação, concentração ou histórico de atraso podem impedir a operação.
Empresa negativada consegue antecipar recebíveis?
Pode haver análise, mas não existe aprovação automática. A instituição considera o risco da empresa, dos sacados, da carteira e a estrutura de coobrigação. Restrições podem reduzir o limite, elevar o custo ou inviabilizar a proposta.
Como simular uma antecipação?
A simulação precisa partir do valor dos títulos, vencimentos, sacados e documentação disponível. Para uma etapa comercial mais direta, veja como simular a antecipação de recebíveis pelo WhatsApp.
É melhor antecipar automaticamente ou quando necessário?
A antecipação automática oferece previsibilidade, mas pode consumir margem em todas as vendas. A modalidade pontual dá mais controle, desde que a empresa planeje o caixa e não contrate apenas na urgência. A melhor escolha depende do custo, da recorrência da necessidade e da disciplina financeira.
Christian Roos conduz esse diagnóstico comparando instituições, estruturas e efeitos sobre o caixa antes de qualquer recomendação. O objetivo não é antecipar o maior volume possível, mas liberar o valor necessário com custo, prazo e risco compatíveis com a estratégia da empresa.
Antes de ceder seus recebíveis, trate cada título como parte do patrimônio financeiro do negócio. Caixa imediato tem valor, mas margem preservada, liberdade de negociação e controle de risco valem mais quando o crescimento exige decisões maiores.
Quer estruturar o crédito da sua empresa?
Converse diretamente com Christian Roos e descubra como acessar as melhores condições do mercado.
Falar com Christian